El impuesto que no ves
Por qué tu dinero del banco pierde contra la inflación (y cómo calcularlo en un minuto)
La represión financiera, o cómo tu ahorro está pagando la deuda del Estado sin que nadie te haya pasado la factura
Fondo · ⏱️ ~14 min de lectura · ~2.900 palabras
La hucha que encoge
Imagina un tipo normal. Llamémosle Antonio. Cincuenta y pico, camisa de cuadros por dentro del pantalón y una libreta de hojas cuadriculadas donde apunta lo que gasta: el pan, la luz, el colegio de los críos. Antonio no juega en bolsa. Antonio ahorra. Como Dios manda. Cada mes aparta un trozo de la nómina, lo mete en el banco «por si acaso» y duerme tranquilo, porque ahí, en la cuenta, el dinero está quieto. Quieto y seguro.
El problema es que no está quieto.
Mientras Antonio duerme, su dinero se va. No por un robo. No por una comisión escondida en la letra pequeña. Se va por algo más limpio y más fino: un impuesto que le come el capital y que no sale en ninguna declaración de la renta.
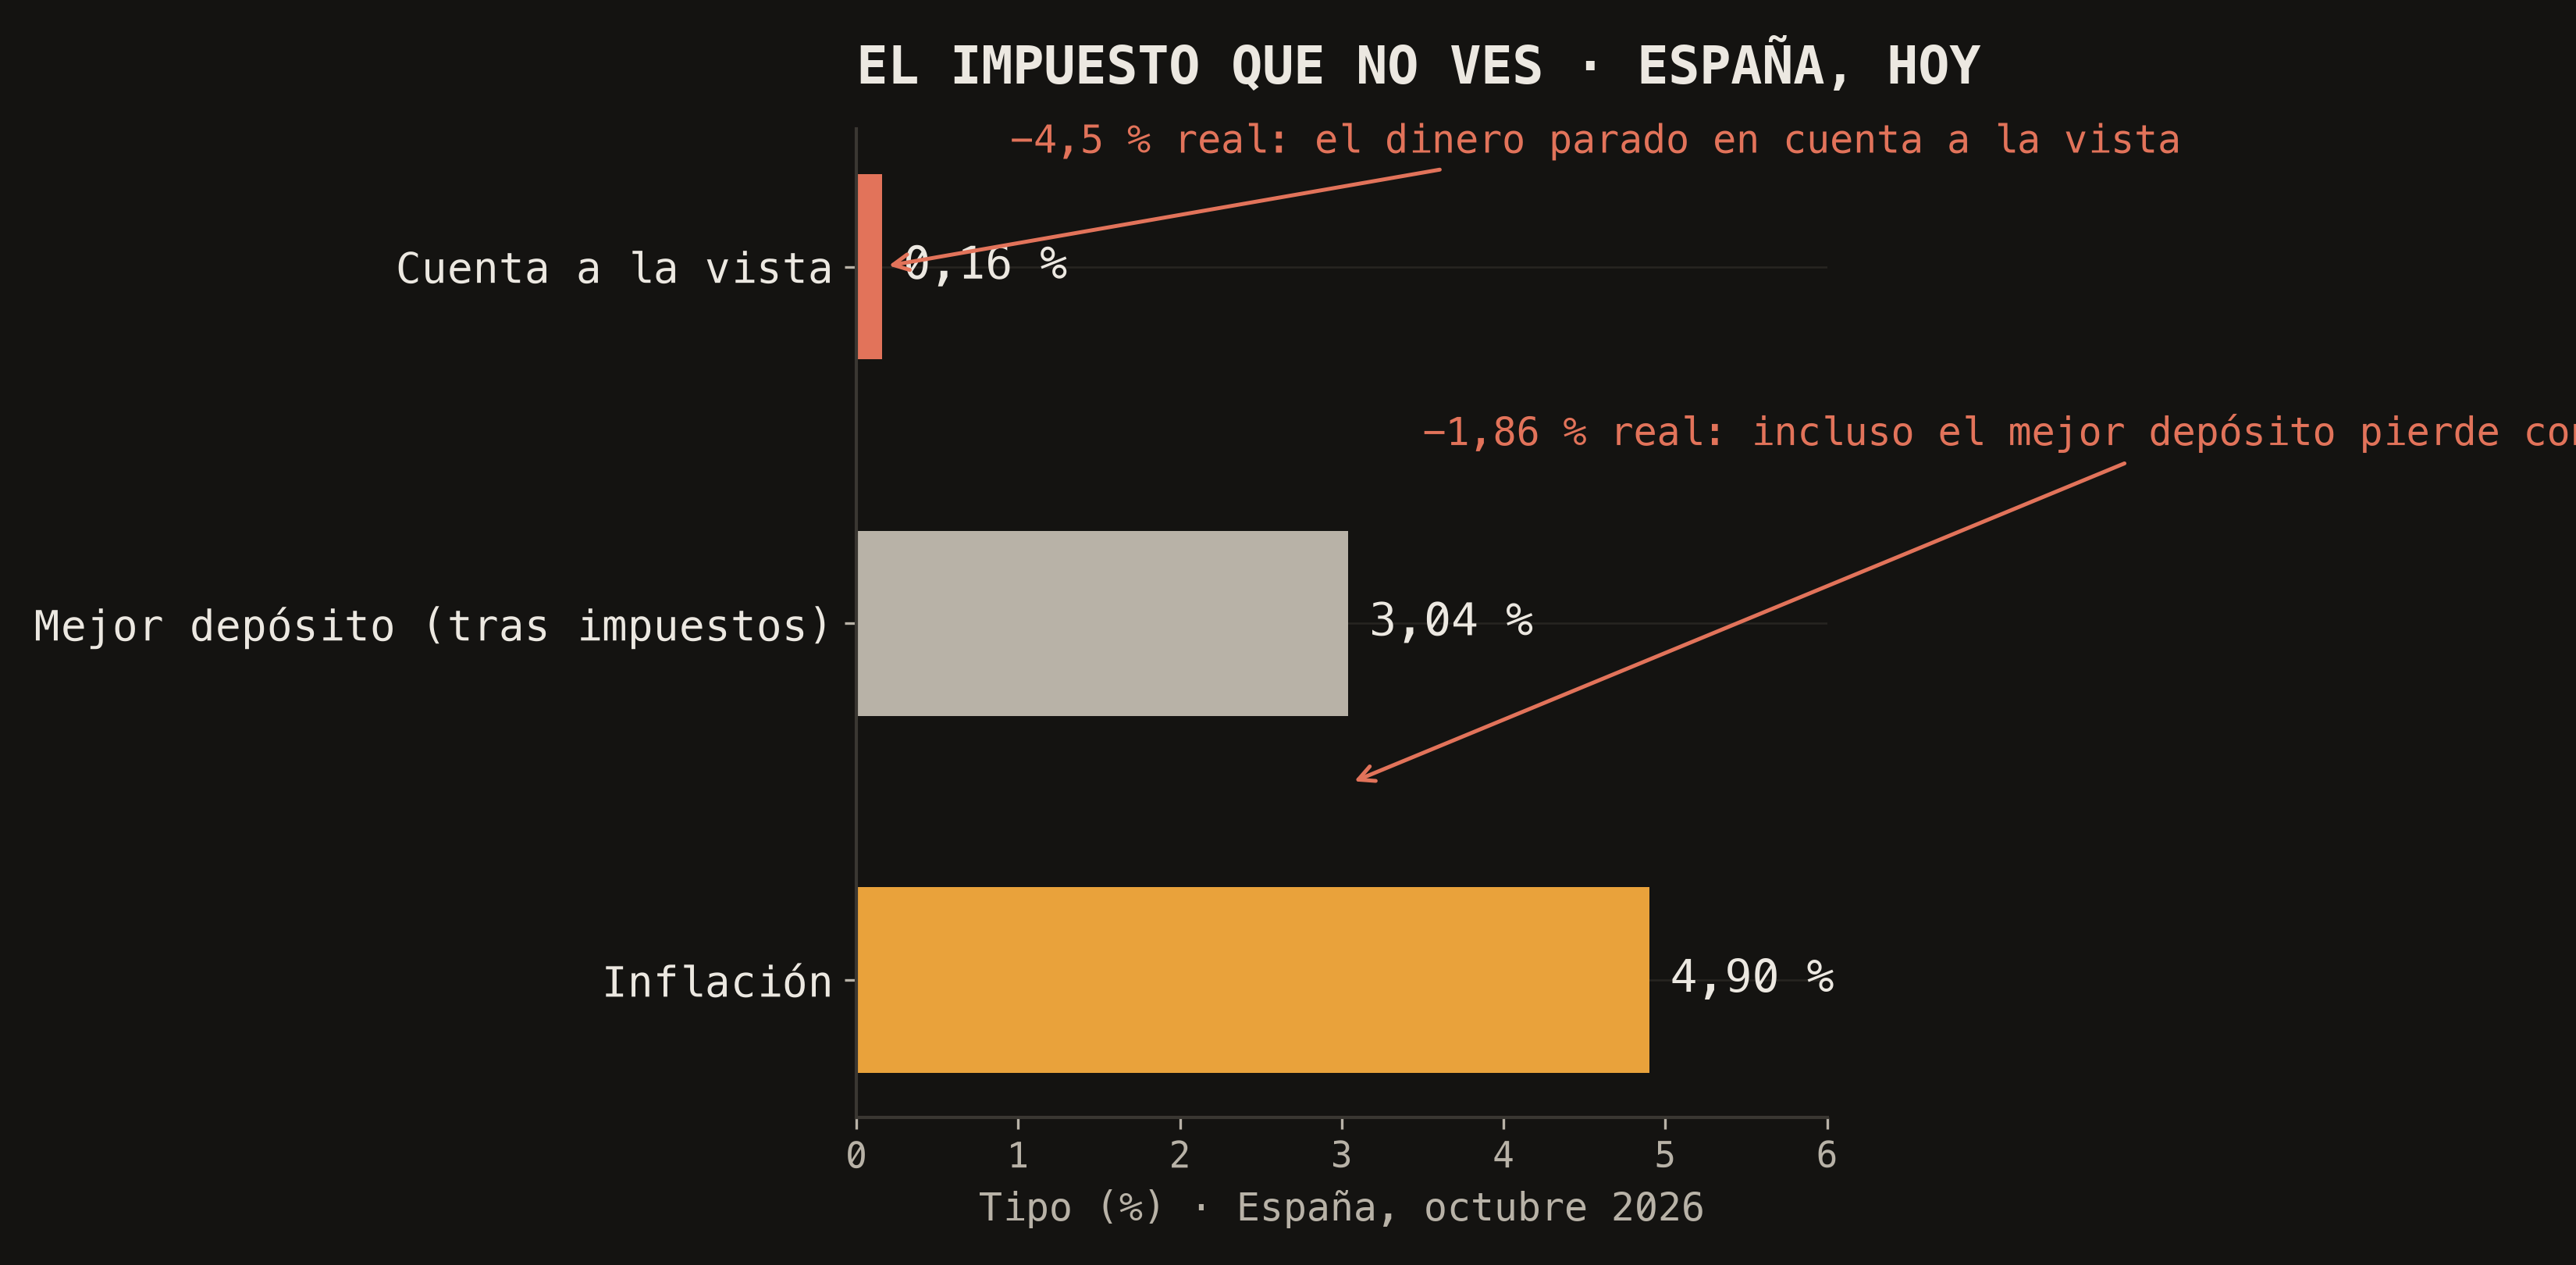
Fíjate en la España de hoy, octubre de 2026. La inflación está en el 4,9%. El mejor depósito del mercado paga un 3,75% TAE (la TAE es lo que rinde al año, contando intereses sobre intereses). Hacienda retiene su 19% y lo que te llega neto es un 3,04%. Ahora réstale la inflación y sale una cifra que casi nadie se para a calcular, la rentabilidad real, que es lo que te queda de verdad una vez que la vida ha subido: −1,86%.
Guárdate ese número. Lo vamos a necesitar al final.
Y eso es con el mejor depósito de todo el país. Es el techo: la media de los depósitos a plazo anda por el 1,61%. ¿Y si dejaste la pasta en la cuenta de toda la vida? Peor. La cuenta a la vista paga un 0,16%. Contra un 4,9% de inflación, pierdes alrededor de un 4,5% de poder de compra cada año. Sin que nadie te avise.
Hagamos una cuenta juntos, con diez mil euros, que es una cifra redonda. Los dejas a la vista y te pagan el 0,16%: dieciséis euros. Dieciséis. Mientras tanto, la cesta de la compra que hace un año te costaba diez mil, hoy cuesta 10.490. Lo que has «ganado» te llega para un menú del día, si no pides postre. Lo que has perdido son 474 euros de poder de compra: casi quinientos pavos. Y tú, mirando el extracto, convencido de que estabas ahorrando.
Ahora multiplica a Antonio por unos cuantos millones. Las familias españolas tienen 1,104 billones de euros aparcados en los bancos (Banco de España, cierre de agosto de 2026), un 3,1% más que hace un año. Y mientras ese ahorro se queda ahí, quieto en teoría y encogiéndose en la práctica, hay alguien a quien todo esto le viene de maravilla.
¿Quién? Vamos por partes. Porque no es quien tú te imaginas.
No te está robando nadie
Seamos justos primero con el banco.
El banco cumple. Te prometió el 3,75% y te lo paga, puntual. Si te lees la letra pequeña no hay trampa. Nadie te ha engañado. El contrato se respeta. Todo eso es cierto.
Y sin embargo... firmaste un papel que te prometía un número, y ese número no describe lo que te pasa. Te dice que creces. Y no creces. Pierdes.
Entonces, ¿quién te roba?
No te está robando nadie. Es peor. Robar es un delito. Lo que te hacen es legal, y además tiene nombre.
Se llama represión financiera. Y antes de que te vengan a la cabeza los hombres de negro y las reuniones en un sótano, respira: no es ninguna teoría de la conspiración. Es política pública, documentada en los papers del Fondo Monetario Internacional. Un mecanismo con autoras, con fechas y con cifras.
Las que le pusieron nombre
El nombre se lo pusieron dos mujeres. Carmen Reinhart —nacida en Cuba— y Belén Sbrancia. Dos de esas investigadoras que no dan titulares: se sientan delante de décadas de libros de deuda pública y miran los datos hasta que cuadran. Y se hicieron una pregunta incómoda: ¿cómo carallo pagó Estados Unidos la mayor deuda de su historia... sin pagarla?
Sigue la línea de tiempo conmigo, que el dato de partida es de locos.
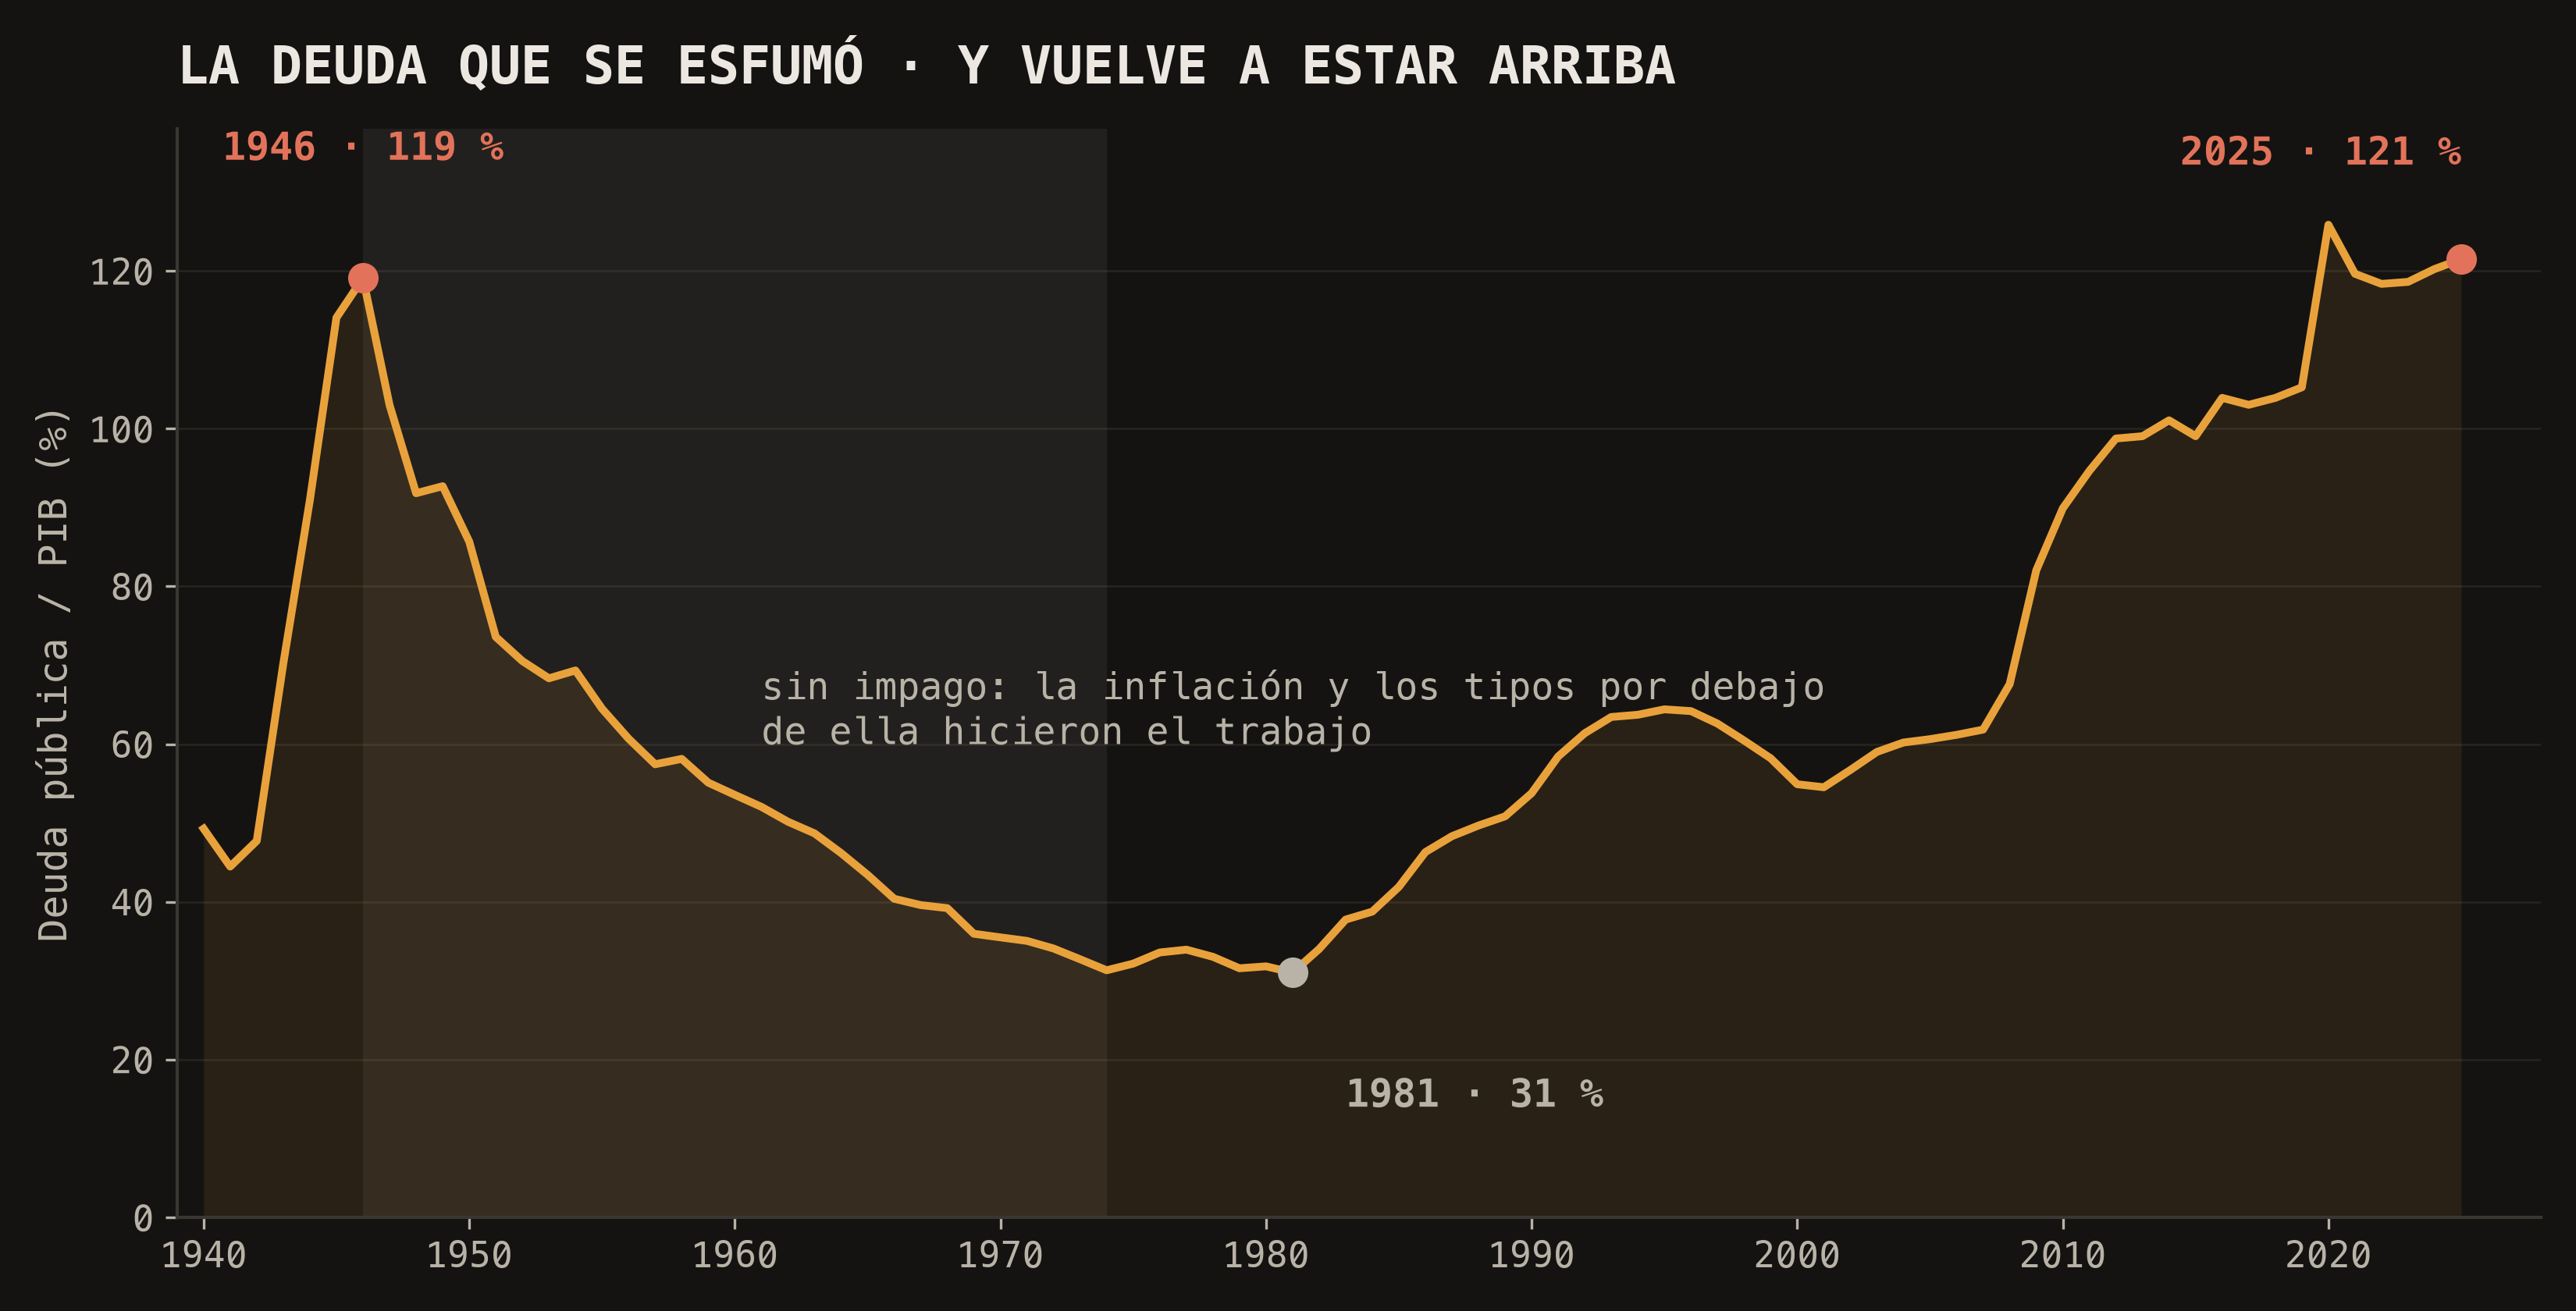
En 1946, recién terminada la Segunda Guerra Mundial, la deuda pública de Estados Unidos rondaba el 119% del PIB. Debían más de lo que producía el país entero en un año. En 1981, esa montaña era del 31%. Sin un solo impago. Sin corralitos. Sin nadie quemando nada en la calle.
Treinta y cinco años. De 119 a 31.
¿Cómo se deshace una deuda así sin pagarla? Buena pregunta. Reinhart y Sbrancia respondieron poniéndole nombre al truco, y su definición cabe en una línea: «un impuesto sobre los tenedores de bonos y los ahorradores, vía tipos de interés reales negativos o por debajo del mercado».
Traduzcamos, que suena a manual. El tipo real es el interés que te pagan menos lo que han subido los precios. Es como la nómina: lo que importa no es la cifra del contrato, es lo que te queda después de impuestos. Pues el tipo real es lo que te queda después de la inflación. Cuando es negativo, el que presta pierde.
¿Y quién presta? Nosotros. El Estado debe dinero, y se lo prestamos tú, yo, Antonio, los bancos, los fondos. Si consigue pagarnos un interés por debajo de la inflación, su deuda se diluye sola, año a año, como el hielo en un gintonic. Mientras, el ahorrador se queda con la sensación de que le están pagando bien en el depósito o en la cuenta remunerada.
Los números del trabajo no tienen misterio:
- Entre 1945 y 1955, la represión financiera recortó la deuda de Estados Unidos en 50 puntos porcentuales, del 116% al 66% del PIB. (Ya ves que el 116% no es el 119% de antes: son series distintas, la de Bruegel y la de FRED. No vamos a pelearnos por tres puntos.)
- El «efecto liquidación» —lo que la deuda se deshace sola por los tipos reales negativos— fue de media un 3-4% del PIB al año en Estados Unidos y el Reino Unido.
- Y entre 1945 y 1980, más o menos, los tipos reales de la deuda pública fueron negativos cerca de la mitad del tiempo. En Estados Unidos, en casi el 60% de los años, el tipo real estuvo por debajo del 1%.
Casi el 60% de los años, pagando menos del 1% real a un ahorrador que veía subir los precios. Eso es la represión financiera. No una mala racha. Un método.
Y falta el último número de la serie. En 2025, la deuda de Estados Unidos está en el 121,5% del PIB. Por encima del pico de 1946.
119. 31. 121,5.
O sea, que están en el sitio exacto donde ya estuvieron una vez. Justo antes de darle a la maquinita.
Cómo funciona la máquina
Son cuatro pasos, y si los entiendes una vez, ya no te la vuelven a colar.
Paso uno. El interés que te pagan —el nominal, el del cartel de tu banco, ese 3,75%— se queda por debajo de la inflación. Te pagan menos de lo que sube la vida.
Paso dos. Tú, como Antonio, crees que ganas. Miras el extracto y ahí están los intereses. Pero si descuentas lo que ha subido la cesta, a final de año puedes comprar menos que a principio. No lo notas. Pero lo has perdido.
Paso tres. Al Estado le pasa justo lo contrario. Su deuda está medida en euros, y esos euros ahora valen menos. Debe lo mismo en número, pero pesa menos. La deuda se deshace sola.
Paso cuatro. Nadie votó nunca «vamos a cobrarle un impuesto a los ahorradores». No hay partida en los presupuestos, ni línea en el BOE, ni carta en el buzón. Una transferencia silenciosa del ahorrador al Estado, sin que nadie te pregunte.
Y ojo, que con esos cuatro pasos no basta. Los tipos reales negativos solo funcionan si el ahorrador se queda ahí, aguantando. Si Antonio pudiera llevarse su dinero a otro sitio que rindiera más, la máquina se griparía en una semana. Así que la posguerra no fue solo cuestión de tipos. Fue construir una jaula. O una trampa, como prefieras.
El paper del FMI no lo deja a la imaginación. Por un lado, controles de capital: el dinero no podía cruzar la frontera a buscarse un tipo decente. Por otro, topes regulatorios, techos a lo que las entidades podían pagar. En Estados Unidos hubo uno famoso, la Regulación Q, que limitó lo que pagaban los depósitos entre 1933 y 1986. Con ese techo, a los bancos no les salía a cuenta pelearse por tu dinero.
Y eso nos da la pieza que cierra el círculo: la población cautiva. Palabras del FMI, textuales: «capital controls and regulatory restrictions created a captive audience for government debt». En cristiano: los controles de capital y las restricciones regulatorias crearon una audiencia cautiva para la deuda pública. Bancos, aseguradoras y fondos, obligados por normativa a comprar deuda del Estado aunque rindiera poco. El Estado no tenía que convencer a nadie. Los compradores venían atados por ley.
Y el ahorrador, en medio. Sin salida y sin nada dentro que pagara de verdad. La trampa no era solo el tipo bajo. Era que no había puerta.
La fórmula para comprobarlo tú mismo cabe en una servilleta:
rentabilidad real ≈ (TAE neto de impuestos) − inflación
Si la resta da negativo, te están cobrando el impuesto. Sin factura.
Y esto no fue un accidente ni un fallo del mercado. En la posguerra fue el plan. Deliberado, eficaz y documentado con actas. Lo que me da respeto es lo siguiente: con las deudas públicas otra vez en máximos, hay quien avisa de que la máquina vuelve a estar engrasada.
El patrón que se repite hoy
En julio de 2026, UBS soltó un aviso. UBS, el banco de toda la vida, no un blog de conspiranoicos. La idea, más o menos: hay terreno fértil para la represión financiera mundial, y las autoridades podrían empujar a los inversores a financiar menores costes de deuda.
Un banco serio diciéndole a sus clientes que se vayan preparando. Porque si la deuda sigue creciendo, alguien tendrá que pagarla. Y lo más probable es que no sea el Estado.
En España, el patrón se cuenta solo. Comparemos dos épocas, que aquí el humo no está en un número sino en el contraste.
Entre 1988 y 2016, el tipo real del bono español a diez años (el interés del bono menos la inflación, serie FRED IRLTLT01ESA156N menos CPALTT01ESA659N) fue positivo, de media un +3,4%. Quien prestaba al Estado a diez años le ganaba a la inflación con holgura.
Desde 2017, negativo. El peor año, 2022, con un −6,2% real.
Casi treinta años de premio para el que prestaba y, de golpe, el castigo. Eso no huele a rareza aleatoria. En mi lectura, es el contexto de la década: el ahorrador de la zona euro vivió años con el tipo de referencia del BCE pegado al suelo, mientras el propio banco central compraba deuda de los Estados para que no se hundieran. La misma situación de la posguerra, con un matiz: antes la población cautiva la sujetaban las leyes. Hoy la sujeta la política monetaria.
Esto último es interpretación mía, no dato. El dato son las dos épocas. La explicación la dejo a discusión.
El dinero quieto es el que mejor se derrite. Como el cubito de hielo que dejas en el vaso y que ya no está cuando vuelves a mirar.
Dónde se escapa la plata
En el artículo anterior, «No hay tiempo, no hay plata» (el de las pensiones), vimos el problema gordo: no hay plata para tu pensión. Aquello era la foto del agujero. Esto explica por dónde se va la plata sin hacer ruido.
La represión financiera es la pala que usan para cavarlo. Primero vimos que no hay plata. Ahora vemos por qué desaparece tan calladita: se erosiona poco a poco, en tipos reales negativos, mientras el Estado deshace su deuda usando tu ahorro como combustible. Una sola idea contada de dos maneras. Las dos caras de la misma moneda.
Qué puedes hacer con esto
Vale. ¿Y qué hace Antonio con su hucha menguante?
Primero, entender lo que pasa ya es empezar a arreglarlo. Este impuesto solo se cobra cuando el dinero está quieto a tipos por debajo de la inflación. Si sabes que la resta da negativa, ya ves lo que nadie te señala.
Segundo, la lección de la historia, y aquí sin hacer apología de ningún activo concreto: lo que ha aguantado el pulso a la inflación durante décadas no ha sido el depósito. Ha sido la inversión diversificada: la renta variable mundial ha devuelto de media en torno a un 5 % anual real desde 1900, muy por encima de la inflación, mientras las letras del Tesoro —el activo «sin riesgo»— han arañado apenas un 0,7 % real (Dimson, Marsh y Staunton, Global Investment Returns Yearbook, UBS). Con su riesgo, con sus caídas y con su vértigo, que no te lo vendo bonito. El depósito es tuyo, es seguro y está quieto. Y «quieto» es justo el estado en el que este impuesto mejor te caza.
Tercero, la puerta de escape: a largo plazo, el interés compuesto. No es magia, es una cuenta. Rindes un poco por encima de la inflación, año tras año, y dejas correr. Ese punto que hoy te parece una miseria se multiplica solo con el tiempo. El horizonte de quien ahorra para jubilarse se mide en décadas, y ahí el compuesto trabaja a tu favor. El impuesto silencioso gana año a año sin hacerse notar. El compuesto gana igual. La diferencia es de qué lado se pone el tiempo. Y eso no lo decide un parlamento. Lo decides tú, en tu extracto.
¿Y cómo termina esto? No lo sé, y sospecho que nadie lo sabe. Pero la resta te sirve en los tres futuros que se me ocurren. Si la inflación se calma y los tipos reales vuelven a ser positivos, habrás perdido cinco minutos haciendo una resta. Si todo sigue como hoy, ya sabrás por dónde se te escapa el dinero. Y si el impuesto se endurece, no te pillará de sorpresa. Ganas en los tres. Bueno, hay un cuarto, el del milagro en el que a nadie le interesa tu hucha: te despiertas y era un sueño.
No te voy a decir en qué meter el dinero. No es asesoramiento, nunca lo ha sido, y no conozco tu caso mejor que tú. Te doy la cuenta: réstale la inflación a todo lo que te paguen y decide con el número real en la mano, no con el del anuncio. Si quieres seguir el tipo real a diez años tú mismo, la serie «tipo de interés a diez años menos IPC» es pública, está en el FRED y se monta en una tarde sin ser economista.
Y el mío, para que no parezca que hablo por hablar: yo tengo el colchón en la cuenta remunerada de Trade Republic, que paga un 2,53 % TAE. Casi dieciséis veces lo que da la cuenta a la vista de toda la vida; parece que lo estoy haciendo bien. Hago la resta. Al 2,53 % le quito el 19 % de Hacienda: 2,05 % neto. Menos el 4,9 % de inflación: −2,85 % real. Yo, que me tengo por de los que miran el número, pierdo casi un 3 % de poder de compra al año. Y yo también empecé por ahí: con la pasta quieta y la tranquilidad de pensar que crecía. La diferencia no es que yo sea más listo que Antonio. Es que ahora hago la resta antes de tragarme el cuento.
Y si quieres comprobarlo sin fiarte de mí ni de nadie: entra en la web del INE y apunta el IPC de octubre, el 4,9%. Luego coge el TAE de tu depósito, réstale lo que te retiene Hacienda y haz la resta. Si te sale negativa, acabas de encontrar el impuesto que no veías.
No me creas. Compruébalo.
La hucha, otra vez
Volvamos a donde empezamos. La hucha de Antonio, con su libreta cuadriculada y el dinero quieto.
No se la han robado. No le han mentido en el contrato. Le han cobrado, año tras año, un impuesto que no aparece en ninguna parte, y lo han hecho tan despacio y tan callados que hasta se sentía premiado por ahorrar.
Ahora ya no.
¿Te acuerdas del número que te pedí que guardaras? El −1,86%. Es el de la resta. Antonio ya sabe hacerla, y saber hacer la resta es dejar de pagar a ciegas. El dinero quieto se encoge. El dinero consciente, por lo menos, se encoge sabiéndolo... o se mueve.
El relato te dice que ahorrar es ganar. El dato te dice que depende de un signo.
La deuda del Estado no se va sola. Alguien la está pagando, en silencio, un poquito cada año. Y ese alguien eres tú, si tu ahorro está ahí abajo esperando a que la inflación haga su trabajo.
Un ahorro quieto es un cubito de hielo en un gintonic.
Es el impuesto que no ves.