No hay tiempo, no hay plata
¿Qué va a pasar con tu pensión? Lo que dice el dato — y lo que no dice el eslogan
Un vídeo promete desmontar la idea de pagar pensiones con capitalización e inversión a largo plazo con cifras de INVERCO. Su dato es real; su conclusión, no tanto. ⏱️ Fondo · 19 min de lectura · ~3900 palabras Las redes hace tiempo que dejaron de ser solo entretenimiento: ahora también sirven para meter mensaje político. Un short, un reel, un TikTok de un minuto. El otro día vi uno que atacaba la idea de completar la pensión pública con un sistema de capitalización, o sea, tu ahorro invertido y a tu nombre en vez de gastarse hoy en las pensiones de otros. Destaca porque se viste de datos para desmontar una idea liberal. Y ahí está la trampa: los números son reales, pero no explican bien la realidad.
Por eso cuesta más pillarla. Una mentira descarada se ve venir de lejos. Un dato a medias, no.
¿Y si el dato que promete matar esa posibilidad fuese, él mismo, puro relato?
Esa es la pregunta que me planteé después de ver el vídeo. Un short de un minuto, de esos que te entran por los ojos. Un divulgador — sin identificar — que apunta a una gráfica con el dedo índice, echado hacia delante como si le estuviera tomando declaración a una sospechosa, y que suelta las cifras a la velocidad del que ya tiene la sentencia escrita. Promete matar con datos el argumento de que un sistema de capitalización daría «un 4% anual de media». Y remata con el golpe de efecto: y por encima, las perversas gestoras, mientras tanto, se embolsaron entre 1.000 y 1.050 millones de euros en comisiones. Título del vídeo, en mayúsculas: PENSIONES: DATO MATA RELATO.
Vale. Pasemos ese dato por el detector de trolas. No para defender a nadie. Para ver si mata de verdad o si, como sospecho, solo mata al que lo esgrime: munición de batalla política.
Y ojo, que esto no es una pelea de gallos. Hay en juego la pensión de más de diez millones de españoles, si hacemos caso al propio vídeo. Con eso no se juega.
Lo que dice, y su media verdad
Lo primero es conceder ventaja, que es lo que toca. Porque el dato del vídeo es real. Y no es poco.
El vídeo cita a INVERCO, la patronal de los fondos de inversión y de pensiones española. No se inventa las cifras: las saca de la propia industria. ¿Y qué dicen?
Que los planes de pensiones de renta fija — los que invierten en bonos, o sea, en prestar tu dinero a estados y empresas — perdieron poder adquisitivo seis de cada diez años. Que su rentabilidad real, la que te queda después de restarle la subida de precios, se quedó en negativo. El vídeo lo infla a «una pérdida acumulada cercana al 20%», cifra que, fíjate, no aparece en los datos de Inverco: la renta fija fue la categoría más floja de la década, en torno a un 2% nominal antes de inflación, y el conjunto de todos los tipos de planes un 4,2% a diez años. Y que las gestoras, encima, cobraron de media un 0,85% anual.
Y aquí me pongo de su lado, sin excusas. El 0,85% es el tope legal de gestión en renta fija, fijado por el RD 62/2018: 0,85% en renta fija, 1,30% en mixtos (mezcla de bonos y bolsa), 1,50% en renta variable, más 0,20% de depósito. En cristiano: el coste total real del fondo se va a 1,05–1,70% al año.
¿Y el resultado? El 53% de los fondos y planes españoles no batió la inflación a diez años, según Cinco Días en junio de 2024. A tres años, el 72% del ahorro en planes perdió poder adquisitivo, según El Confidencial. Y la gestión activa, la de quien cobra por intentar batir al mercado y se supone que justifica esa comisión, pierde contra el índice: un paper de Indexa Capital sobre 2006–2015 encontró que los planes activos rentaron un 2,03% anual frente al 4,58% del índice, y que solo el 14,3% batió a su referencia.
Pagar a un equipo de profesionales para que pierda contra un índice es contratar a un chef para que te caliente el táper.
Un matiz honesto: de esto yo no me escondo. La comisión media del 0,85% parece poco — «un chollo, como veis», dice el vídeo —, y tiene razón en que no lo es. Mil millones de euros en diez años no caen del cielo: salen de los ahorros de gente que confió en esa propuesta.
Eso no es relato. Eso es dato. El vídeo acierta en lo que dice.
La pregunta es si lo dice todo.
Abre el vídeo con un refrán que es un mensaje envenenado: «eres dueño de lo que callas y esclavo de lo que dices». Pues de acuerdo. Quedémonos con eso. Porque su problema no es lo que dice, que es cierto, sino lo que no aparece en la gráfica. Vamos a mirar lo que se calló.
El golpe del horizonte
Y aquí es donde, en mi opinión, se cae el argumento. No porque el dato sea falso, que no lo es. Se cae porque la ventana de tiempo es demasiado corta para lo que pretende medir.
Un sistema de capitalización para la jubilación se diseña para una carrera entera. En España, para cobrar el 100% hay que cotizar 38 años y 3 meses en 2026 (38 años y 6 meses en 2027), y con 37 o más años cotizados te jubilas a los 67 con el 100%. El producto pensión real debe de durar unos 60 años.
Cuarenta cotizando. Veinte cobrando.
Y eso no es un matiz sin importancia: es el producto entero. Piensa en lo que es un plan de pensiones de verdad. Lo abres a los treinta tacos, o a los cuarenta, vas aportando lo que puedes y no lo tocas hasta los sesenta y siete. Es, con diferencia, el dinero que más tiempo va a trabajar para ti en tu vida. Más que tú, que de vez en cuando te pides un día libre. El horizonte no es un detalle del plan: es el plan. Un producto de sesenta años evaluado en diez es como juzgar la vida de una persona por sus últimos diez años. Estás débil, viejo… pero ¿fuiste siempre así? No. Sirve para algo fijarse solo en eso, sí. Para evaluarlo todo, no.
Ni de coña.
Y el vídeo lo evalúa en una ventana de diez años.
Diez años.
Y lo justifica así, con su propia voz: «10 años es un periodo lo bastante largo en economía para apreciar tendencias». Puede. Si vendes melones, diez años es una eternidad. Si juzgas un producto de sesenta, diez años es una sexta parte. No da.
Y encima, de esos diez, solo la renta fija. Los bonos. No las acciones ni otras posibilidades de planes.
Ruido.
El vídeo eligió la ventana que le convenía. Y eligió además la categoría.
Con esas dos elecciones, la conclusión ya estaba escrita antes de enseñar el dato.
Que es exactamente lo que acusa a los demás de hacer.
Y no lo digo yo: lo dice el plano completo. Un bono español a diez años puesto frente a la inflación, de 1988 a hoy. Treinta y ocho años.
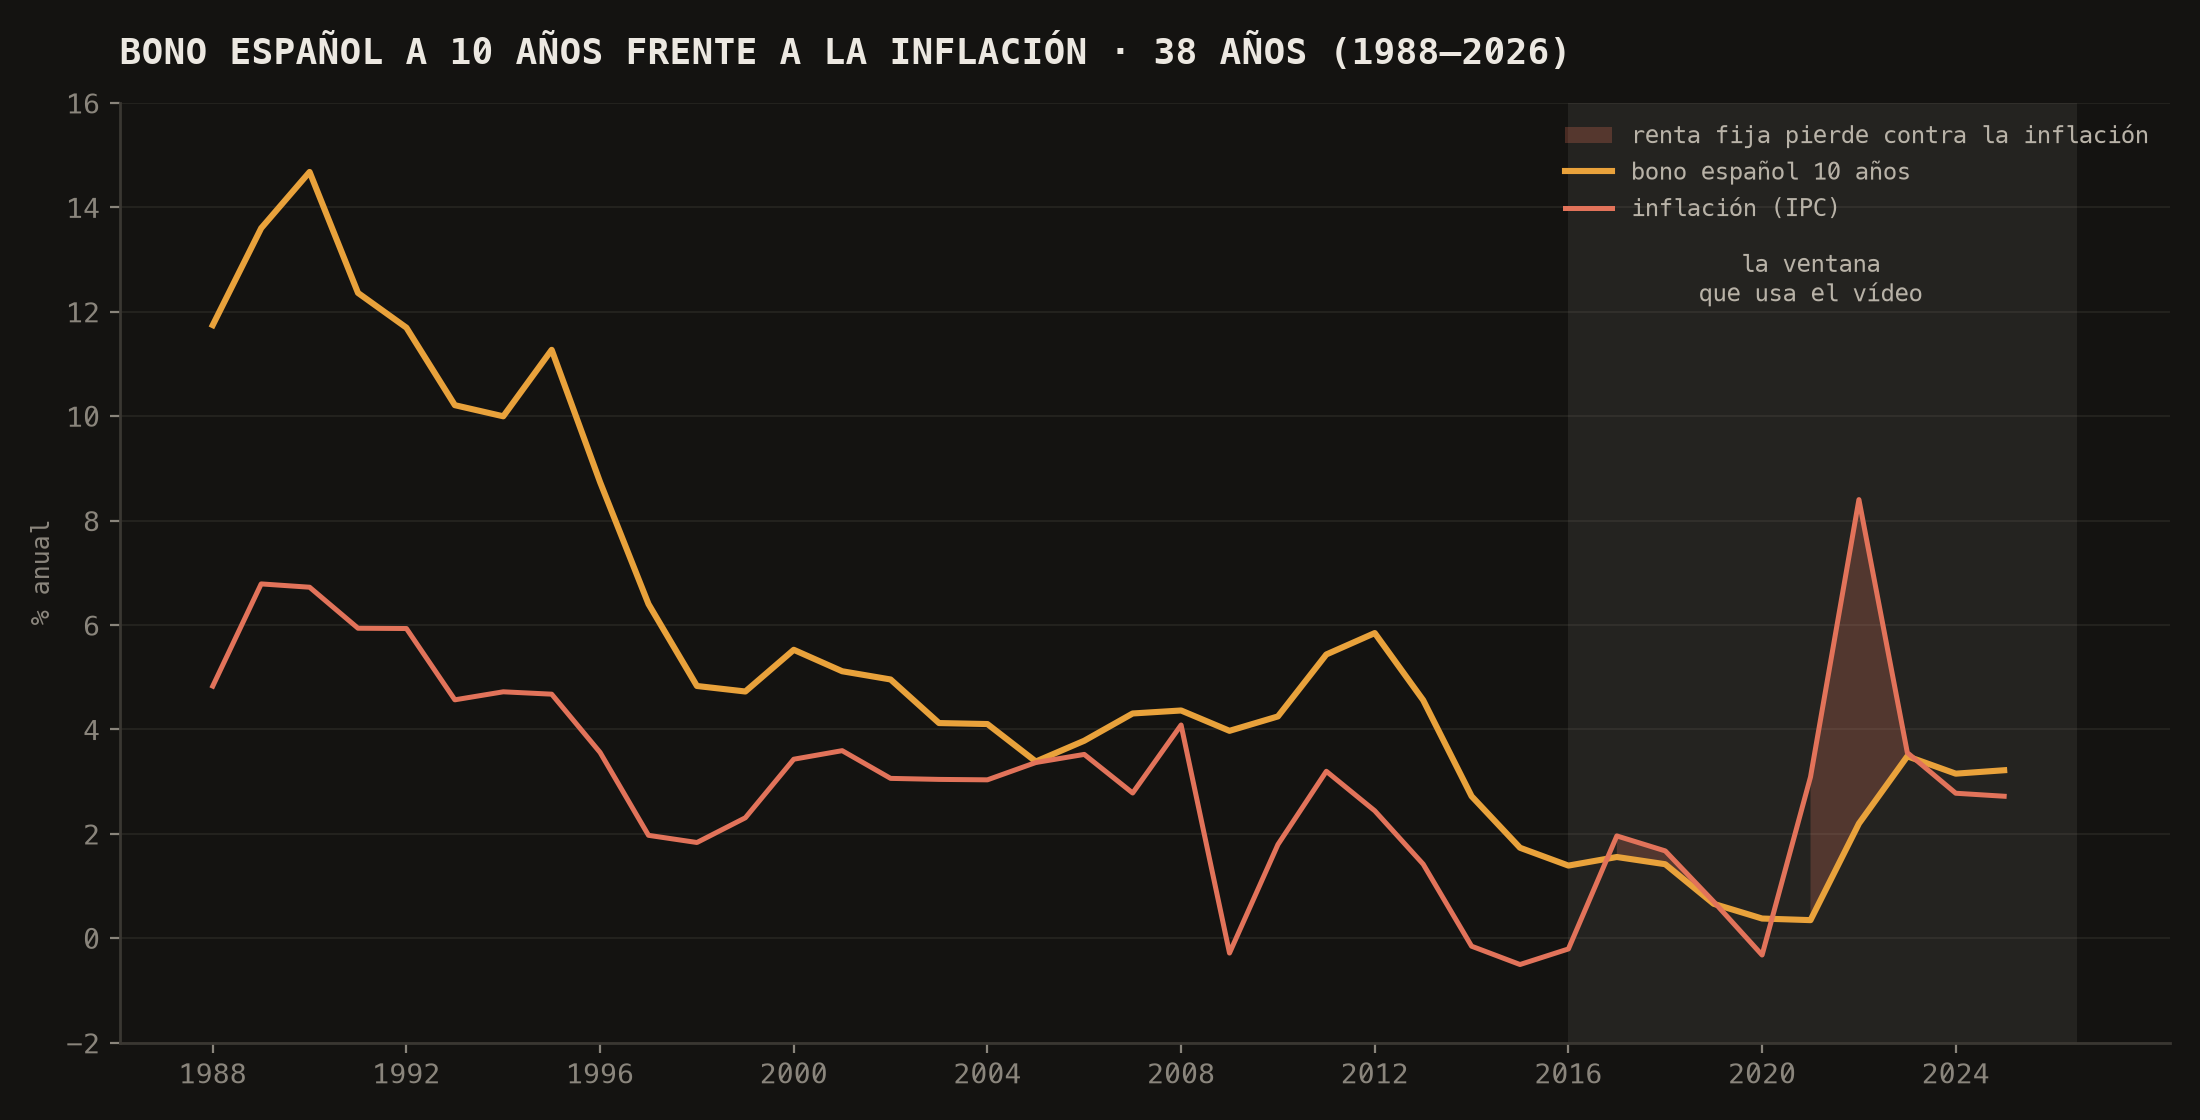
¿Y qué sale? Que en esos treinta y ocho años rindió de media un 2,4% por encima de la inflación. El tipo real, vamos: lo que te queda del bono una vez descontada la subida de precios.
Casi todo ese tiempo, positivo. De 1988 a 2016, veintinueve años seguidos, el tipo real fue positivo todos y cada uno, con una media del 3,4%. Sin una sola excepción.
¿Negativos? Seis de treinta y ocho. Y todos recientes: 2017, 2018, 2019, y luego el shock — 2021, 2022 y 2023. El peor, 2022: inflación al 8,4% contra un bono al 2,2%. Un real de −6,2%.
Seis de treinta y ocho.
Y ahora mira qué ventana usa el vídeo. Diez años. Los últimos. Justo el tramo donde se amontonan los seis únicos negativos de toda la serie. Amplía el zoom y la norma sale del revés: el bono no te come el ahorro. Le gana a la inflación, de media, durante treinta y ocho años.
La ventana corta es justo la que esconde la historia larga.
Y aún hay una vuelta más, y es la que de verdad quiero que te lleves. Que el horizonte cambie el resultado no es una opinión: es el interés compuesto, el motor que el vídeo no enseña.
Un euro al 4% durante diez años te da 1,48. Déjalo cuarenta años y te da 4,80. La distancia entre el año diez y el año cuarenta no es cuatro veces mayor: es más, porque el crecimiento es exponencial. Los últimos años hacen el grueso del trabajo, porque el interés se gana sobre el propio interés.
Cortar la cuenta en el año diez es apagar la peli en el primer acto.
Y la comisión de las gestoras juega al mismo juego, pero en sentido contrario. Un 0,85% anual no se descuenta una vez. Se descuenta cada año, sobre lo ya acumulado. En diez años ni lo notas. En cuarenta, es una mordida que no hay manera de recuperar. La ventana corta no es un descuido: es justo la que esconde el daño. Por eso su conclusión sale tan barata.
La otra mitad que omite
Porque mira lo que pasa si abres el plano.
Primero, el «4%» del vídeo es un hombre de paja: un argumento de cartón que monta uno mismo para poder derribarlo. Nadie serio promete un 4% anual en renta fija. Y si algún compañero liberal se lo tragó al pie de la letra, que haga la cuenta él también: la rentabilidad no se promete, se gana. El 4% es justo la cifra tonta que el vídeo necesita para poder matarla: lo bastante alta para sonar a típica promesa de banco, lo bastante floja para no darse.
¿Quieres la definición literal de hombre de paja? El vídeo la pone en tu boca: «tu dinero va a un fondo, que crece, que se invierte, digamos, a un tipo moderado del 4% anual». Ese «digamos» es el truco. Nadie dijo eso. Lo inventa él para tener algo que derribar.
El propio INVERCO — la misma patronal que el vídeo cita — publica la rentabilidad del conjunto de planes. Y la renta variable y los mixtos, los que una capitalización de verdad tendría en cartera, sí rindieron: 8,4% interanual, 9,0% a tres años, 4,7% a cinco, 5,3% a quince y 3,3% a veinte-veinticinco. Pero ya sabemos que hay más opciones que las típicas que te ofrece el comercial de turno de tu banco amigo. El MSCI World, el índice global de bolsa que pondera las principales bolsas del mundo, rondó el 10% anual en esa misma década. Si inviertes en el mundo en vez de en esos productos gestionados, te llevas un 10% anualizado. Súmale ahora el poder del interés compuesto.
El vídeo coge la renta fija — la categoría que él mismo llama «la más segura», o sea, la que menos rinde —, la compara con la inflación, y con eso sentencia «la capitalización» entera. Es como condenar una cartera de inversión mirando solo la cuenta de ahorro remunerada.
Y aquí viene lo más bonito: la elección de la renta fija también tiene su justificación, y se desmonta sola. El vídeo lo dice con la boca llena: nos quedamos con la renta fija «porque por su seguridad son los que más garantizan el cobro de la pensión», frente a la variable, «mucho más arriesgada e inestable». Pues mira. Un activo que pierde contra la inflación seis de cada diez años no te garantiza el cobro: te garantiza la pérdida, con calma, año a año.
La «seguridad» de no perder en nominal, en la cifra de la etiqueta, es la forma más cara de perder en real, que es lo que de verdad puedes comprar con ella. A sesenta años vista, el activo más seguro es el que no se deja comer por la inflación. Y ese, con ese plazo, tiene más pinta de bolsa de valores que de bono a diez años.
Y luego está el mapa. Porque los países que capitalizan bien las pensiones no lo hacen como lo vende España:
El mapa sale del índice que usan los que miran pensiones en serio: el Mercer CFA Institute Global Pension Index —desde 2026 firma como Marsh Mercer CFA Institute— compara unos 55 sistemas de pensiones que cubren dos tercios de la población del planeta. No es un ranking de ideólogos: lo hace la consultora Mercer con el CFA Institute. Más de 50 indicadores, clavados en tres pilares: adecuación (cuánto cobras), sostenibilidad (si aguanta en el tiempo) e integridad (si la gestión y la regulación son de fiar). Y saca nota, de la A a la E.
| País | Índice Mercer | Modelo | Seña de identidad |
|---|---|---|---|
| Países Bajos | #1 (85,8) | Capitalización ocupacional | Colectivo e institucional, comisiones bajas; ~1,7 billones de €, el mayor sistema fundado de Europa |
| Dinamarca | #2 (84,1) | Pública básica + ATP fundado + planes de empleo | Fundado y gestionado a escala |
| Islandia | #3 (84,0) | Fondos de pensiones ocupacionales | — |
| Singapur | #4 (82,0) | CPF, ahorro central obligatorio | — |
| Israel | #5 (81,9) | Fondos de pensiones ocupacionales obligatorios | — |
| Australia | #6 (80,6) | Superannuation: 4,5 billones $ ≈ 150% del PIB | Obligatorio, indexado y barato |
| Chile | (bajo) | AFP privatizada en 1981, reforma 2025 | Contraejemplo: capitalización retail con comisiones |
¿Ves el patrón? Los seis con nota A del ranking Mercer no venden planes individuales del banco amigo al 0,85–1,50% con gestión activa que pierde contra el índice. Son planes colectivos, ocupacionales (ligados al empleo) o indexados. Colectivo quiere decir que el coste se reparte entre miles o millones de personas. Indexado, que nadie cobra por intentar adivinar el mercado: su evolución va pegada a la de un índice. Y obligatorios: se lo aplican a toda la gente, y eso escala bien y con el coste ajustado.
Países Bajos no te vende un plan a ti, uno a uno, en una visita a tu casa. Negocia en bloque para millones de personas: una bolsa de ahorro de 1,7 billones de euros, la mayor fundada de Europa, que invierte con unos costes que un plan individual jamás verá. Dinamarca cuelga el ahorro del empleo: la pensión básica pública y el ATP, el fondo de pensiones laboral común para toda la población, sin que nadie tenga que convencerte en la oficina del banco. Australia lo hizo obligatorio por ley: la «superannuation», su plan de jubilación obligatorio, sale de la nómina antes de que puedas gastártelo, entra sin comercial de por medio y se invierte indexado y barato. Suecia, que no sale en la foto de arriba pero toca por lo mismo, monta su sistema capitalizado con cuentas nocionales (un ahorro apuntado a tu nombre, que crece en el papel, sin una hucha real detrás) y un fondo que sigue a un índice a coste mínimo. Capitalización, sí, pero con un gasto de gestión que da risa. No con un 1,5% que se lleva un equipo de gestión de un banco que tiene que adivinar el mercado.
En todos: no hay red comercial. No hay folleto en el buzón, ni regalo de un juego de sartenes por cambiarte de gestora, ni un ejecutivo que se lleva crudo un bonus el primer año gracias a tu ahorro. Por eso sale barato.
No es que sean más listos. Es que nadie cobra por vendértelo.
Y aquí hay que separar dos sistemas que no se parecen en nada. Confundirlos es donde se tuerce todo.
El plan individual es el de toda la vida: lo contratas tú, con tu banco o con tu gestora. Es retail, o sea, venta a particulares, uno a uno. Hay una red comercial que te lo vende, y a esa red hay que pagarla: comisiones al máximo legal, 0,85% en renta fija, 1,30% en mixtos, 1,50% en renta variable, más el depósito. Es justo el que critica el vídeo. Y con razón de sobra.
El plan de pensiones de empleo es otra cosa. Ahí el ahorro va ligado al trabajo: lo promueve la empresa, o un sector entero, y se gestiona de forma colectiva, así que el coste se diluye entre miles de empleados. Los costes se hunden por escala, no porque haya mejores gestores, sino porque no hay un comercial tocando a tu puerta. Es el modelo de Países Bajos, Dinamarca o Australia.
Plan individual, plan de empleo. La diferencia no está en la idea. Está en cuántas manos tocan tu dinero por el camino.
El que capitaliza caro, con intermediario de por medio, y deja que cada uno se busque la vida es el que fracasa: ese es el modelo de España y el Chile antiguo de las AFP.
Y Chile es el espejo que nadie quiere mirar. En 1981 privatizó el sistema: cotizaciones obligatorias a cuentas individuales, las AFP, con gestores privados de por medio. Obligatorio, sí, pero vendido en retail: ejecutivos tocando puertas y comisiones que mordían año tras año. Cuarenta años después, el país aprendió la lección a hostias: pensiones que no llegaban, descontento en la calle y una reforma dura en marcha para corregir el rumbo. Fue, en su día, el ejemplo que todo el mundo ponía de capitalización exitosa. Hoy es el ejemplo de cómo no se monta.
El problema nunca fue capitalizar. Fue capitalizar por la vía cara.
O sea: la capitalización no es el problema. El problema es venderla cara. La pregunta correcta no es reparto (las cotizaciones de hoy pagando las pensiones de hoy) contra capitalización. Es colectivo-barato contra retail-caro.
«Reparto» y «capitalización» son rótulos, no religiones. Lo que decide si tu pensión te llega entera es otra cosa: cuántas manos se quedan en el camino. En un reparto honesto, sin agujero, la mano es una. En una capitalización vendida en retail, las manos son muchas y todas te cobran: el gestor que adivina, la red comercial que vende, el custodio que guarda tus títulos. El rótulo no te come la pensión. La comisión, sí. Favorecer ese modelo no es correcto: es favorecer a la industria frente a los futuros pensionistas.
Y el comercial de la corbata, el que te cobra el 0,85% sin despeinarse ni levantar los ojos de la hoja de Excel, no se queda sin comisión por cambiarle el nombre al producto. Ese está en los dos bandos.
Por qué arde este debate ahora
Quizá te estés preguntando por qué un short necesita desmontar la capitalización precisamente ahora, en 2026, con el dato de INVERCO en la mano. La respuesta no está en el vídeo. Está en la demografía, y da la cara en cualquier gráfica del INE.
La generación del baby boom se está jubilando ahora mismo y va a seguir haciéndolo durante las próximas dos décadas: se calcula que cuatro millones ya en 2030 y en torno a once en 2040. Los nuevos pensionistas suben; los cotizantes no suben a la par. Con ese viento demográfico en contra, resucita el debate de siempre: reparto puro, o reparto más una pata de capitalización individual. Lo que algunos llaman la mochila austríaca: un ahorro tuyo, portable, que te acompañaría de un empleo a otro, para que cada trabajador acumule algo a su nombre. Es una idea que el Banco de España lleva años defendiendo y que, de momento, no se ha aplicado.
Esa mochila es, sin nombrarla, el blanco del vídeo. Y es un debate legítimo: se puede estar a favor o en contra con argumentos serios, y el dato debe poder decantar. Lo que no se puede es zanjarlo con una ventana de diez años y una categoría equivocada, como si la capitalización solo existiera en versión retail. Una mochila bien montada no tendría por qué pasar por un comercial de corbata. Podría ser colectiva, indexada y barata. O sea, justo lo que el vídeo se olvida de analizar.
La calculadora, para ti
Y ahora la semilla, que la plantas tú.
Coge una calculadora de interés compuesto. Mete una aportación mensual, la que quieras. Y pregúntale qué hace un 0,85% anual durante cuarenta años. Esa es la comisión del vídeo, aplicada a la carrera completa que él no quiso mirar.
Haz la cuenta. No me creas, compruébalo.
Y hazla dos veces, si quieres verlo entero: una columna con tu aportación a pelo, y otra con el 0,85% mordiendo cada año. La diferencia entre las dos no es la comisión. Es la comisión después de haberse compuesto cuarenta años. Ese número, el de la diferencia, es el argumento del vídeo girando contra él mismo. No hace falta prohibir nada. Basta con mirar la pantalla.
Y ni siquiera tienes que imaginarlo: está dibujado. Diez mil euros, cuarenta años, un 6% anual de cartera diversificada — nada de promesas, una cifra razonable. Arriba, sin comisión. Abajo, con el 0,85% del vídeo mordiendo cada año. Ese hueco que se abre entre las dos líneas es la comisión compuesta: al final se ha comido cerca de un 29% de lo que era tuyo.
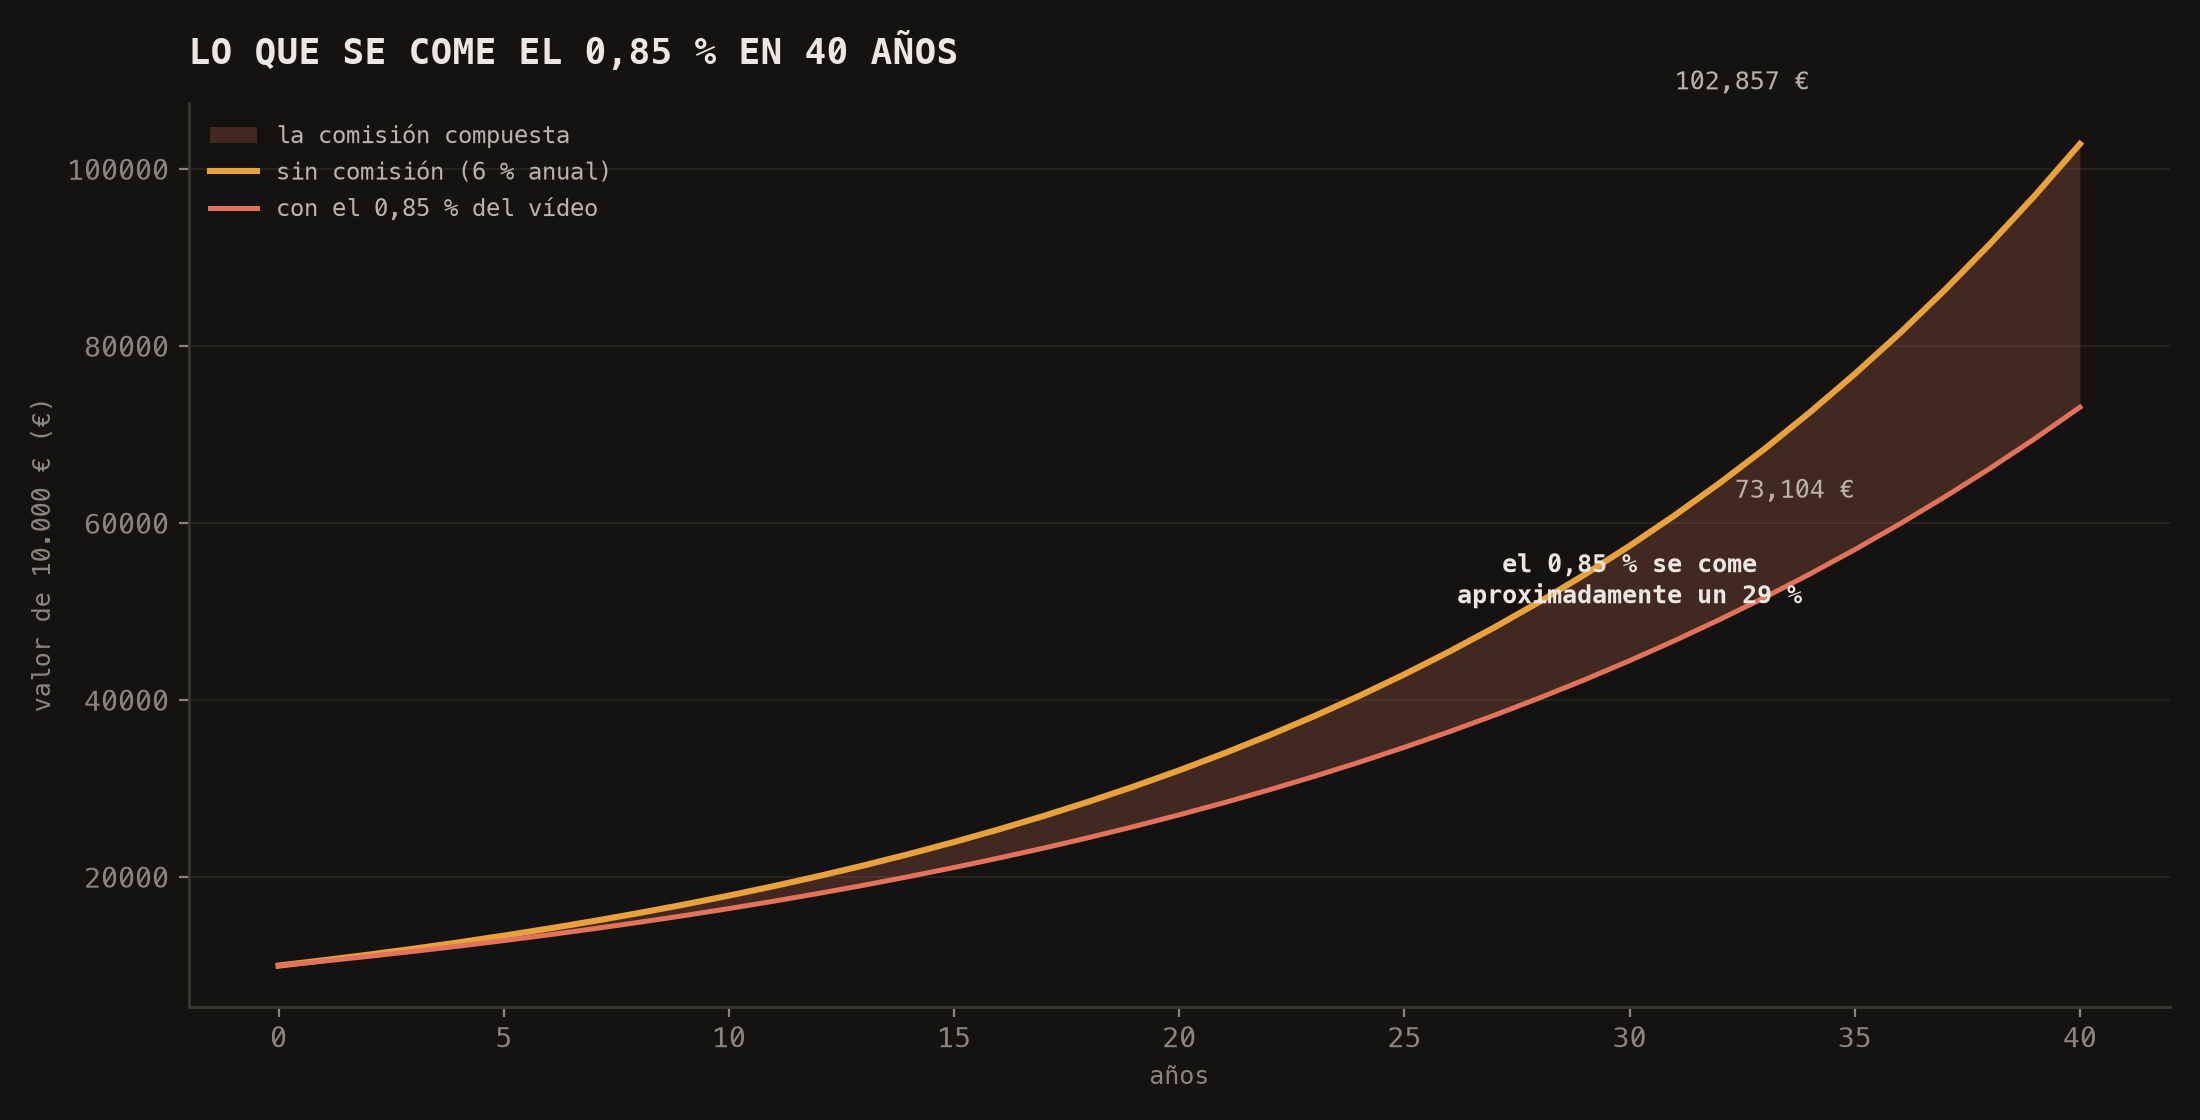
Porque si el vídeo acierta en algo de lleno, es en que la comisión importa, y más cuanto más larga es la vida del plan. Justo lo que su ventana de diez años se encargó de esconder. Cuarenta años de 0,85% no son un decimal: son una mordida.
Un decimal al año, compuesto durante cuarenta, no se nota el primero. Se nota el cuadragésimo.
Y para entonces ya no hay vuelta atrás.
Vuelve a la pregunta del principio, que no era retórica: ¿y si el dato que mata relatos fuese, él mismo, puro relato? El dato es real. El relato es la ventana, la categoría y la conclusión que le ponen alrededor. Puro relato con bata de científico.
Y de ahí sale la salida: si el sistema no te lo da barato, montártelo tú, con un fondo indexado (el que copia a un índice sin intentar adivinar nada) de coste mínimo y cuarenta años por delante, ¿podría ser una opción? Quédate con la pregunta mientras tanto: ¿y si la autogestión no es la huida, sino el camino bueno?
¿Nos quedamos como estamos?
Y un apunte más, que es el que quería guardar para el final. El vídeo no ataca a las gestoras por gusto: ataca la idea de que haya una pata de capitalización. Y el sistema que defiende — callándolo, que es como mejor se defiende lo indefendible — sale en el propio índice Mercer con dos notas muy distintas. Adecuación, 83: ahí pagamos muy bien hoy, a la altura de los mejores, nada que objetar. Sostenibilidad, 33: ese es el pilar que mide si el sistema aguanta, y 33 sobre 100 es un suspenso con todas las letras, a la cola de la tabla.
En cristiano: pagamos muy bien hoy, pero a largo plazo estamos jodidos. No hay tiempo. No hay plata.
O sea, que el vídeo te pide que descartes la alternativa y te quedes quieto. ¿Y quedarnos como estamos, con un ahorro caro para el que quiere complementar y una pensión pública que no aguanta? La pregunta de fondo no es reparto contra capitalización, ni pública contra privada. Es esta: ¿seguimos con un sistema caro y poco sostenible, o montamos uno general, barato y colectivo, como esos países que sí aguantan?
Creo que no tenemos ni tiempo ni plata como para demorar la decisión.