La inflación subió y el oro cayó un 23 %. ¿De qué te protege el oro, entonces?
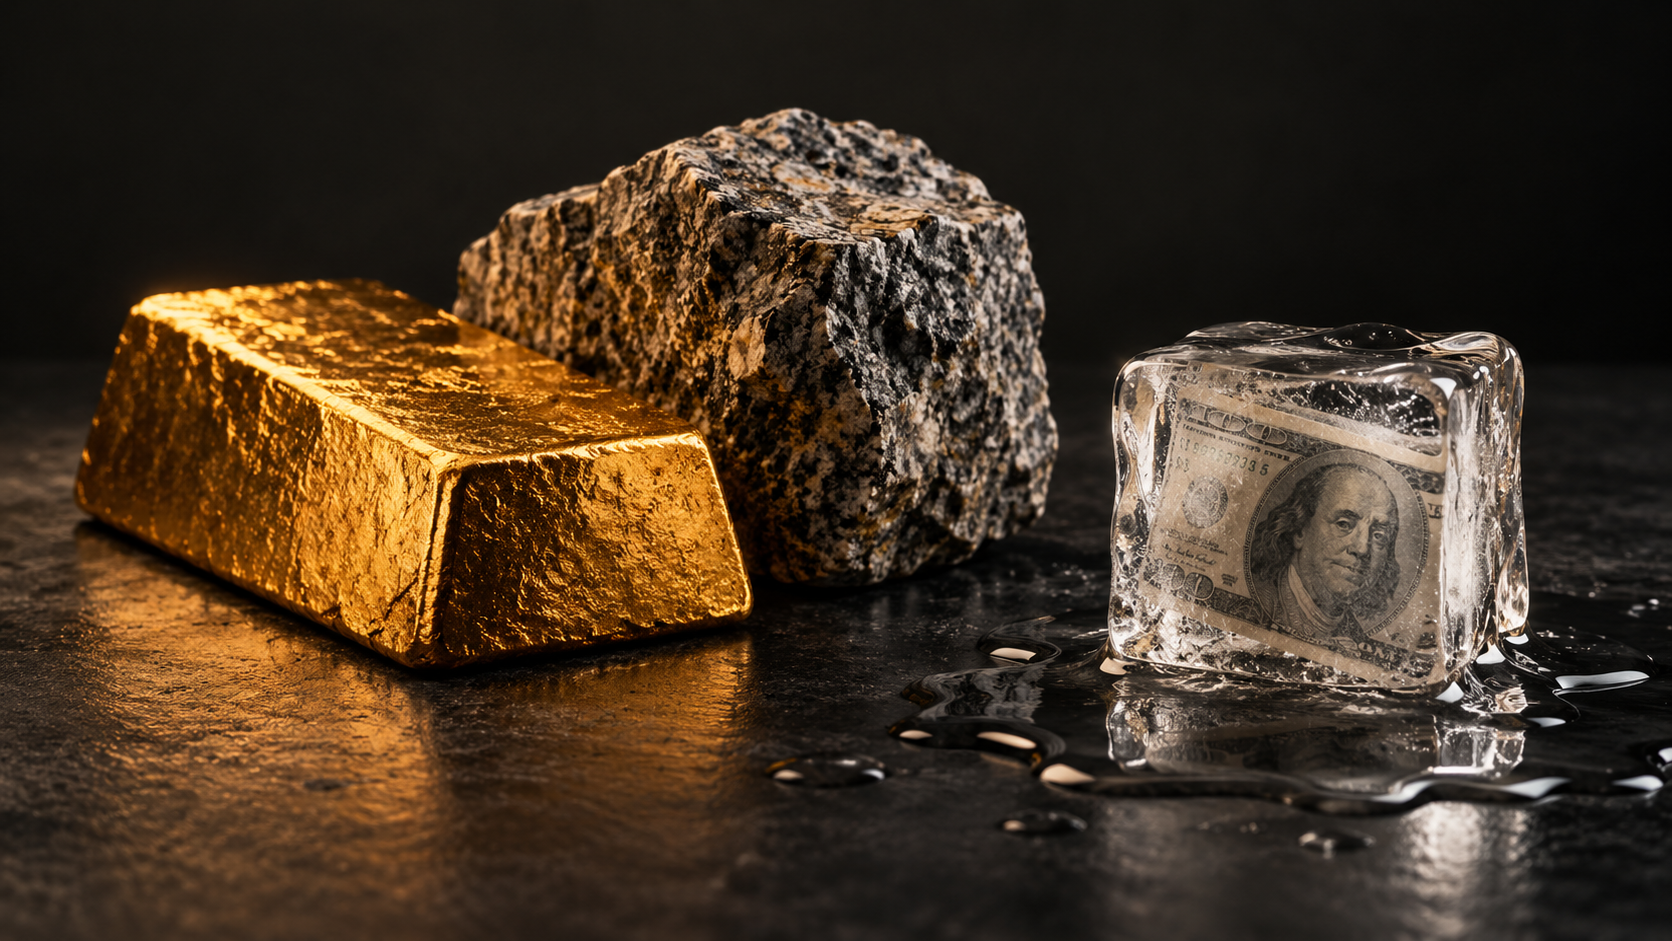
⏱️ 13 min de lectura · ~3.300 palabras
El misterio
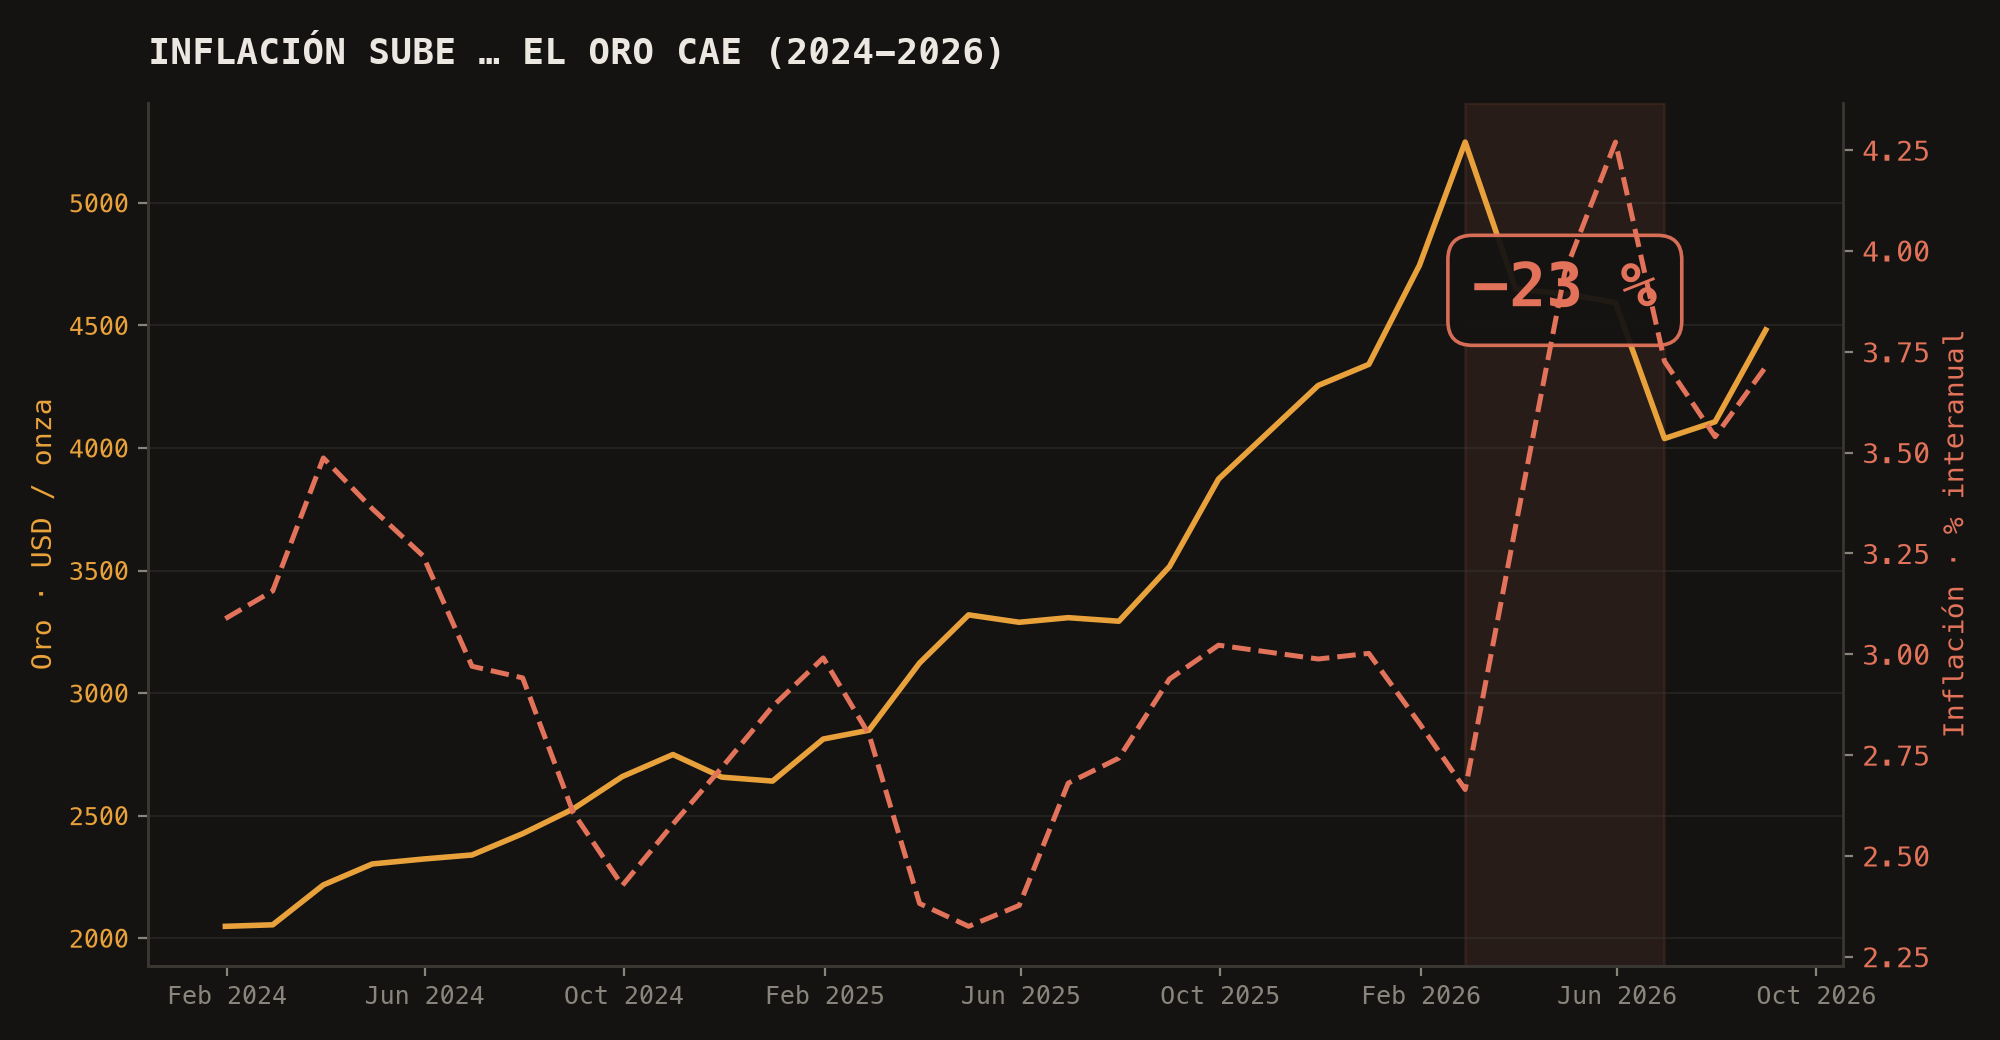
2026 es el año perfecto para hacerse esta pregunta. La inflación aprieta en Estados Unidos, y a España. Todo lo que nos rodea se encarece. Y el activo refugio clásico — el oro — tendría que estar brillando más que nunca. Es lo que nos vendieron desde siempre, ¿no?, el oro protege de la degradación del dinero. Cuando suben los precios, el oro te salva.
Pues parece que no.
En 2026 el oro pasó de unos 5.250 dólares la onza a unos 4.040. Un 23 % abajo. Joder, justo el año que más lo necesitabas. ¡Va y se desploma! Descrito así suena a broma, o a bulo: la inflación sube… y el oro baja.
Y aquí está lo que hay en juego, lo que realmente importa. Si el oro no hace lo que te prometieron, ¿dónde dejas tus ahorros cuando el dinero pierde valor? No es una discusión de cuñados: esto afecta a tu jubilación, a la entrada de un piso, a la pasta guardada para que no se derrita como cubito de hielo en verano.
Malos tiempos para los dogmas.
Así que todo este texto busca la respuesta a una sola pregunta, y te la hago ya también a ti: ¿de qué te protege el oro, en realidad? Porque si te protege de algo, visto lo visto, no es de lo que te contaron. Para contestarla, tenemos que investigar un poco y viajar en el tiempo, a 1971, a conocer a un bombero llamado Volcker y a ver cuánto costaba entonces una cena en Londres. Vamos.
La Cara y la Cruz
Antes de responder a esa pregunta, hay que deshacer un lío. Porque el oro no es sólo UNA cosa. Son dos. Es como la cara y la cruz de una misma moneda. Y cada una responde a una fuerza distinta. Si solo conocías una… te contaron medio cuento.
El oro trabaja en dos plazos. Y por tanto, mezclarlos, es un error.
Plazo uno, el largo plazo. Ahí el oro es como el granito. Su único trabajo es no fundirse: conservar poder de compra mientras el dinero se evapora. Deja un cubito de hielo en la mesa: no lo ves derretirse, pero cada minuto que pasa es un poco más pequeño. Lo que le pasa a tus billetes de 50 pavos es igual. Cuando un gobierno imprime más dinero del que la economía aguanta, cada billete vale un poco menos, año tras año, hasta que ese cubito/billete se deshace. Contra eso, el oro lleva cinco mil años comportándose como piedra que no se funde. No es hielo: es granito de Porriño.
Plazo dos, el corto plazo. Ahí el precio del oro viene condicionado por otra fuerza que tiene que ver con la inflación, sí, pero de manera indirecta: el tipo de interés real. Y es la clave de todo este texto. La clave que viene de tener una mejor opción de inversión. El tipo de interés real es lo que te queda de un bono cuando le restas la inflación. Tu ganancia de verdad. Como tu sueldo después de impuestos.
La dureza del oro es la regla. El tipo de interés real es la excepción. Y todo el misterio del oro — incluido el batacazo de 2026 — se resuelve sabiendo cuál de las dos manda en cada momento.
Empecemos por la regla de base. ¿De verdad el oro es Hard as a Rock, o es otro cuento de los medios? Lo mejor es que vayamos a comprobarlo, dato a dato.
El granito
El oro protege del dinero que se degrada. Pero no me creas. Vamos a comprobarlo.
Todo cambió un lunes. El 15 de agosto de 1971, Estados Unidos cerró la ventanilla del oro. Hasta ese día, cada dólar estaba respaldado por este metal amarillo: presentabas el billete y te daban oro, a 35 dólares la onza, fijo. Palabra de gobierno. Y Nixon dijo que se acabó. Desde entonces la onza cotiza libre… y hoy vale unos 4.190 dólares.
Pero… ¿el oro se hizo más valioso… o es el dinero el que se hizo más débil? Tenemos dos maneras de verlo siempre. Pero solamente una describe bien el mecanismo detrás de ese hecho. Desde 1971, el dólar ha perdido alrededor del 88 % de su poder adquisitivo — y lo sabemos porque lo mide el BLS, el índice de precios americano.
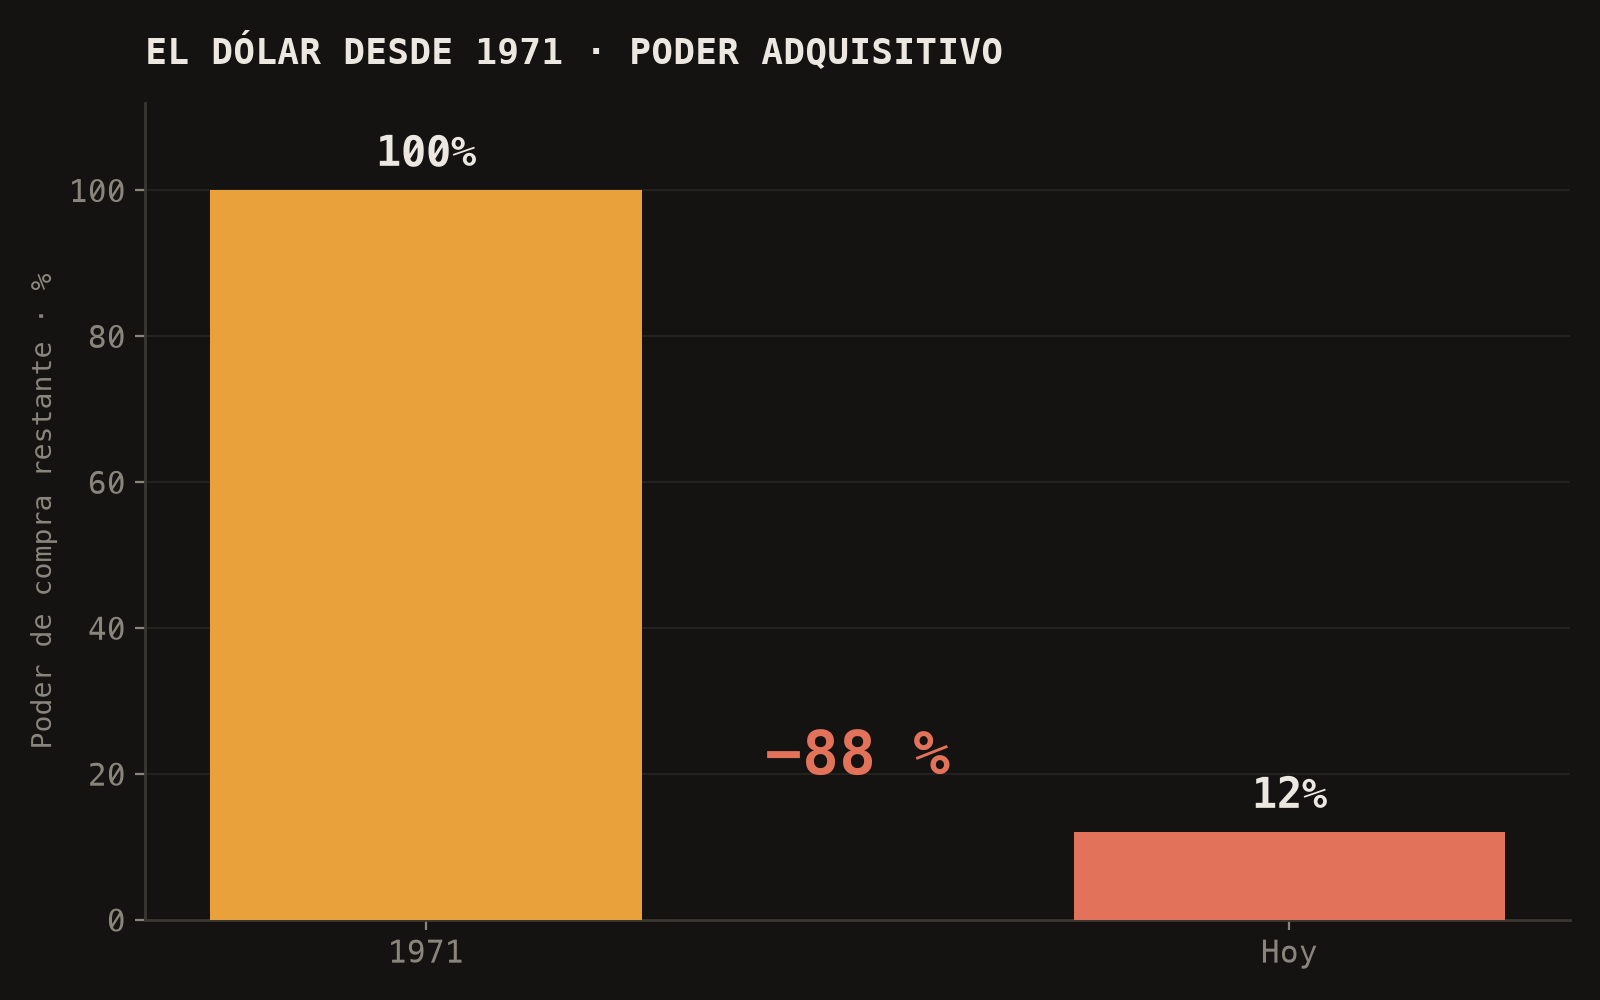
No podemos decir que el oro «subió» como quien acierta una apuesta. Compensó la inflación… y encima le ganó. El dólar se encogió vilmente; el oro se agrandó.
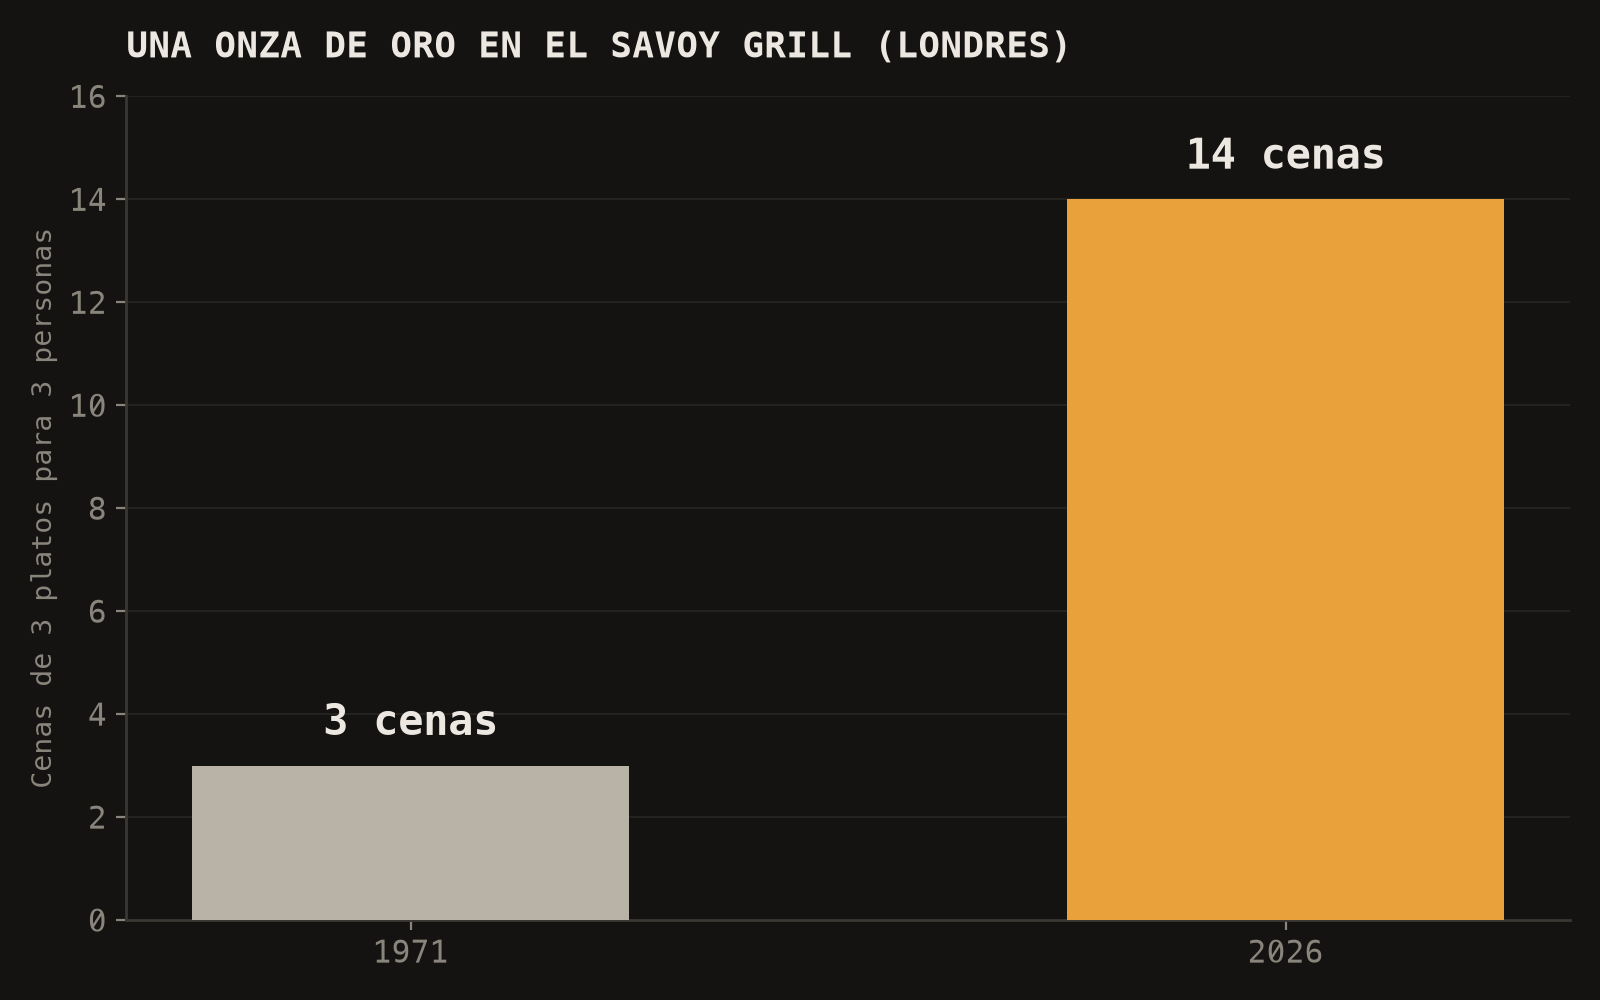
Un ejemplo para verlo claro. En agosto de 1971, una onza de oro pagaba la cena para tres en el Savoy Grill de Londres. ¿Y cuántas paga hoy, en 2026? Catorce. Mismo restaurante, misma onza. Lo documenta Equitile Investments en su Savoy Gold Ratio.
¿Y una prueba más cercana, de andar por casa? En 1974, poco antes de que yo naciera, mis padres compraron un piso en Sada — un primero de unos cien metros, cuatro habitaciones y dos baños — por un millón de pesetas. Eso son seis mil euros de hoy. Un piso parecido en Sada ronda ahora, en 2026, los 180.000 euros.
Traducimos a oro. A finales de 1974 la onza andaba por los 180 dólares, con el dólar a 58 pesetas: diez mil cuatrocientas pesetas la onza. El piso costó unas 96 onzas de oro.
Imagina que dejas una onza de oro olvidada en la mesilla de noche medio siglo. Hoy vale 3.750 euros, y para comprar un piso similar hoy necesitas 48 onzas: la mitad exacta. O al revés, que es más duro — las 96 onzas con las que se pagó aquel piso, hoy, comprarían casi dos pisos de características similares. En pesetas, el piso se multiplicó por treinta; medido en oro, se encogió a la mitad. No es que Sada se abaratara: es que la moneda fiat se deshizo.
Vale. La regla de largo plazo funciona: a largo plazo, el oro es granito. Todo OK en ese ámbito.
Pero entonces vuelve el misterio, más jodido de comprender que antes. Si el oro es tan buen escudo, ¿por qué el batacazo de 2026, justo el año que más lo necesitabas? Si la regla es oro = insoluble, ¿dónde estuvo esa propiedad en 2026?
La respuesta está en la segunda fuerza.
El número mágico
El oro no paga nada. Cero. No te da intereses, no te da dividendos. Es un lingote, simplemente.
Hagamos una cuenta juntos. Un bono americano a dos años te paga un 4,65 %. La inflación está en el 3,72 %. Resta y te queda un 0,93 % real, garantizado por existir. Al lado, el oro paga exactamente nada. ¿En cuál de los dos metes tu pasta? Ya no es una opinión: es simple como una resta.
Ese 0,93 % es el tipo real actual. Y es él quien decide, año a año, si el oro brilla o se apaga, más o menos. Míralo por los dos lados:
Cuando el tipo real es negativo — bono al 5 %, inflación al 8 %: pierdes un 3 % real al año —, todo lo que paga rendimiento te roba poder adquisitivo. Ahí el oro, que no promete nada, se convierte en refugio. Es el único que no te miente.
Cuando el tipo real es positivo, como ahora… el oro tiene un coste de oportunidad. Tienes dinero parado en un metal que no rinde nada, mientras hay un bono pagando a tope. Es una especie de trampa cortoplacista, pero es real.
Vamos a comprobarlo con datos. Cogí el precio del oro y ese tipo real — el bono americano a dos años, descontada la inflación —, mes a mes durante los últimos 28 meses, y calculé cuánto se mueven juntos.
Resultado: −0,74.
Esa es la correlación entre los dos valores. Si es 1, quiere decir que si sube uno, sube el otro de la misma manera. Si es −1, si uno sube, el otro baja. En cristiano: tipo real arriba, oro abajo; tipo real abajo, oro arriba. Casi siempre. El signo negativo nos dice que es inversa: cuando uno sube, el otro baja. No es coincidencia: es una relación bastante fiable.
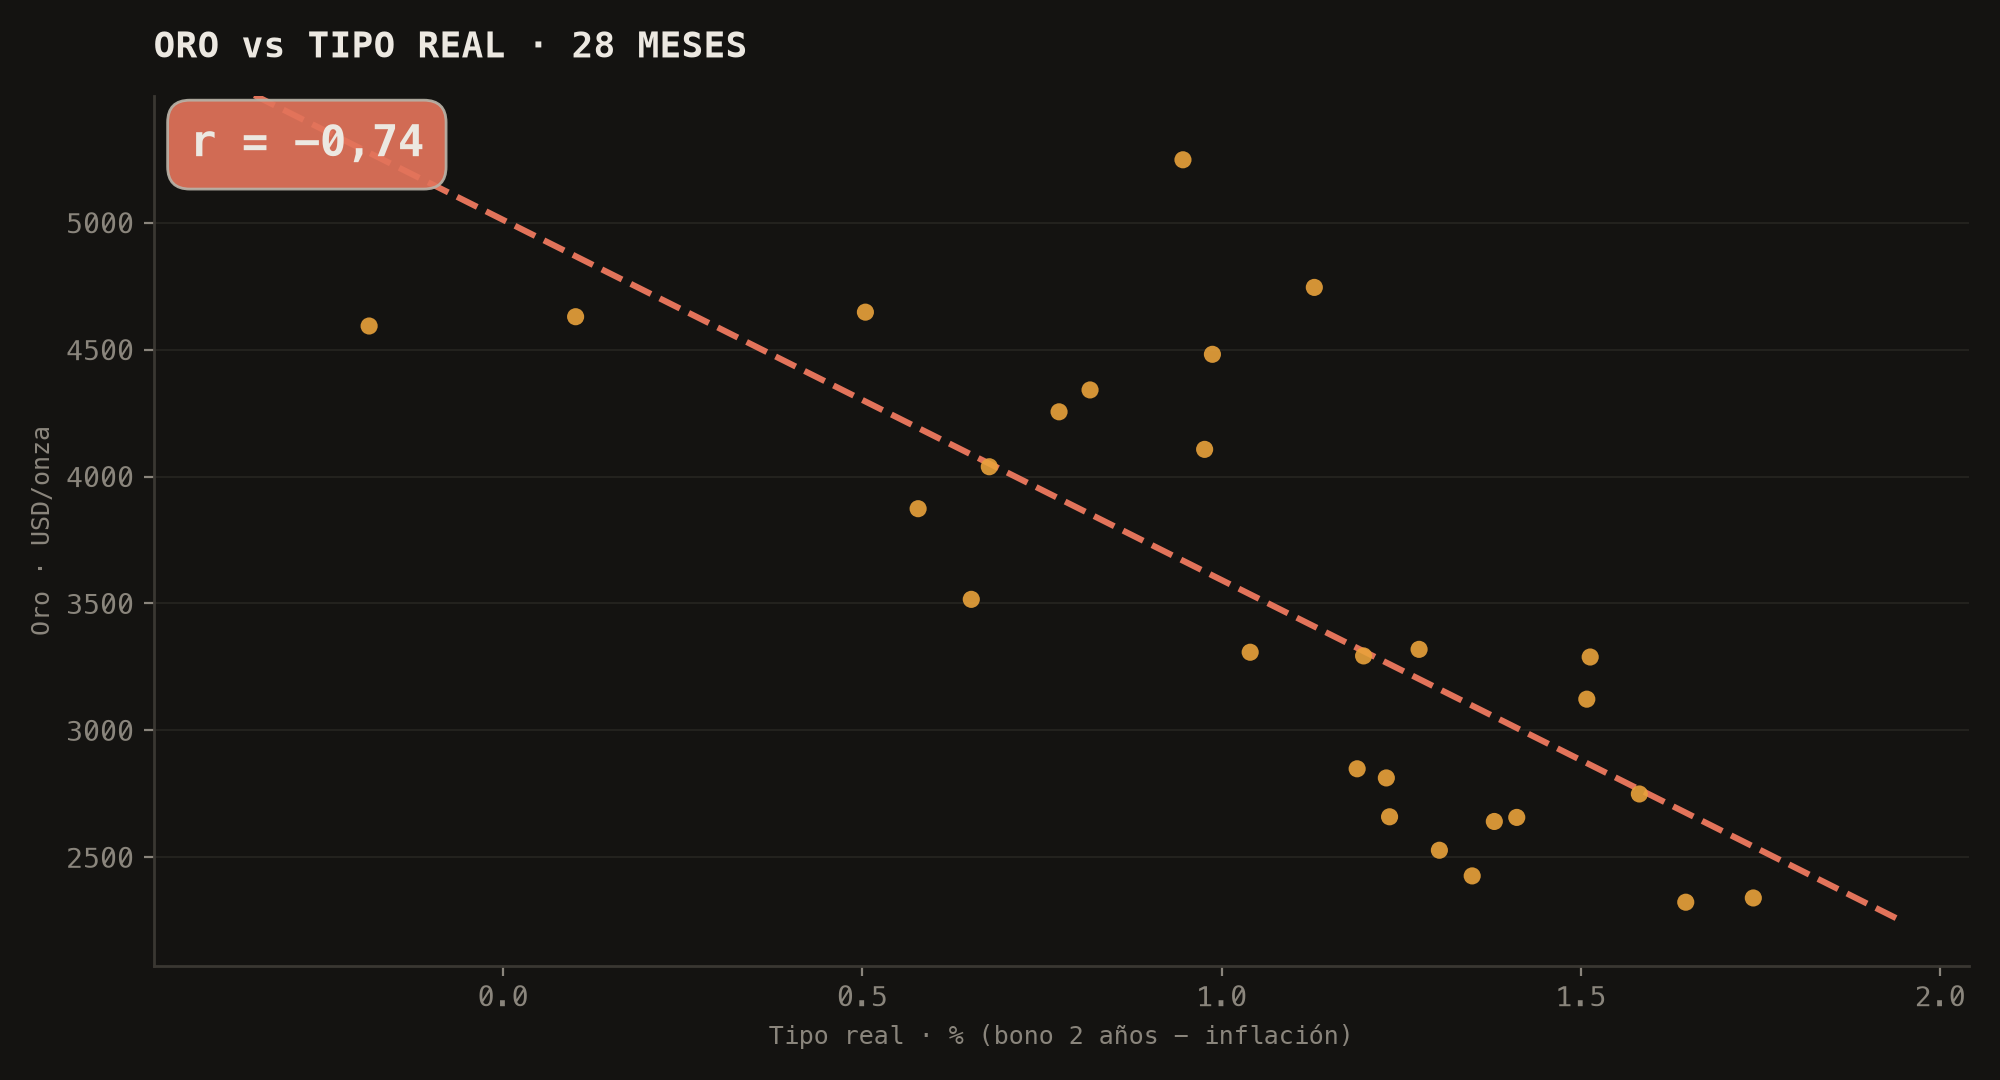
Y es exactamente lo que pasó en 2026. El oro no es que dejó de valer. Solo que perdió su mojo de corto plazo este año: pagaba cero, y enfrente había un bono pagando. La excepción se impuso a la regla… pero la regla seguía ahí, esperando su turno.
¿Y esto de verdad es así, o me lo estoy montando? La mejor prueba no es este número. Es lo que pasó la última vez que los tipos reales se volvieron locos. Fueron veinte años. Y casi nadie los cuenta.
El capítulo negro del oro
Como activo de protección, el oro fue a los bancos centrales, digamos que como el ajo a los vampiros. Entre 1980 y 2000, el oro perdió poder adquisitivo: cayó de unos 850 dólares la onza a unos 250. Mientras, todo lo demás — casas, acciones, el pan, los sueldos — subía. Veinte años perdiendo. No es un bache: es una generación entera que perdió una oportunidad.
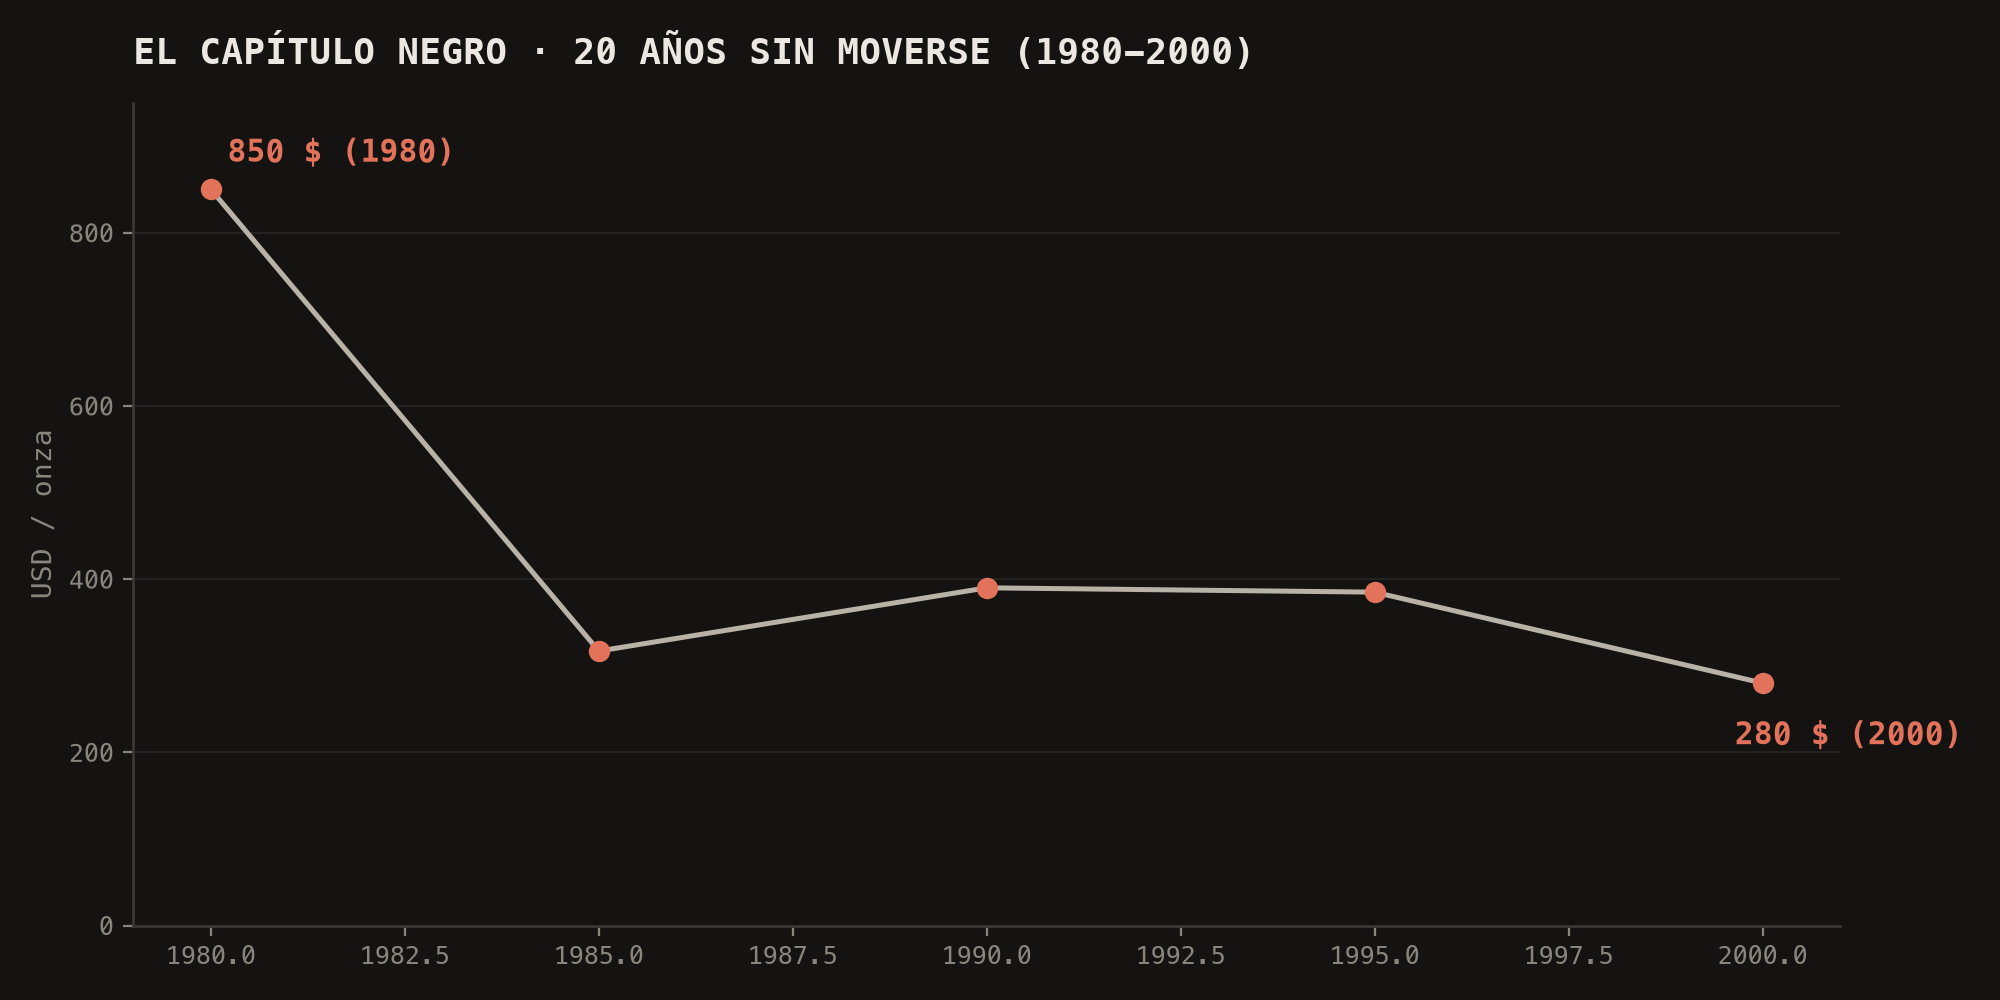
Roy Jastram, que dedicó su vida a esto y escribió «The Golden Constant», lo dejó claro: el oro no va a la luna. Vuelve, siglo a siglo, a un nivel más o menos constante… pero con altibajos brutales en medio, que pueden durar décadas.
Así que no aceptemos como mantra eso de que el oro siempre sube. Sería mentira, y además, debemos librarnos de todo sesgo y ponerlo a prueba.
¿Por qué esos veinte años de paliza? Pasaron dos cosas. Y las dos confirman lo que ya vimos arriba.
La primera tiene nombre y apellido: Paul Volcker.
Imagínate a un hombretón de casi dos metros, que fumaba puros baratos y hablaba tan bajo que la gente se inclinaba para oírle. En 1980 era el presidente de la Reserva Federal. Y le tocó apagar un incendio brutal: la inflación por encima del 10 %.
Volcker era el bombero. Y el bombero hace una sola cosa: apaga el fuego. Aunque inunde la casa.
Así que subió los tipos de interés al 16, al 18, al 20 %. Números que parecen de coña a día de hoy, pero fueron reales. Y los subió mucho más rápido que la inflación: el tipo real se puso por las nubes, en máximos históricos.
Ya sabes qué le hace eso al oro: es su kryptonita. Un bono pasó a pagarte un 15 % real, mientras el oro seguía en su 0 %. Tener oro se volvió un lujo sin sentido.
Fíjate en el matiz: Volcker no odiaba el oro. Odiaba la inflación. Solo que el oro, que no renta, se llevó una buena paliza.
El Chicago Fed lo cuenta en sus papeles: el oro se desplomó durante «la desinflación de Volcker». Mi −0,74 es una foto reciente; lo de Volcker es brutal.
La segunda causa es menos «heroica». Total manipulación. Entre 1961 y 1968, ocho bancos centrales — Estados Unidos más siete europeos — montaron el London Gold Pool: juntaron 240 toneladas de oro con una sola misión, que el precio no se moviera de los 35 dólares. El oro estuvo décadas intervenido. No es teoría de la conspiración: es historia, con actas.
Y luego durante los 90. Los bancos centrales — Reino Unido, Suiza y unos cuantos más — vendieron oro a saco y sin coordinación, inundando el mercado.
Aquí entra el segundo hombre: Gordon Brown, entonces ministro de Hacienda del Reino Unido, un tipo al que en la City le perdonan poco. Y decidió — él, con nombre y apellidos, con informe y comparecencia — vender unas 395 toneladas del oro del país. ¿Sabes cuándo? Justo antes del suelo, de los 250 dólares. A ese movimiento todavía le llaman por su nombre en la City: «Brown's bottom». El fondo de Brown. A eso se le llama tener ojo.
España no fue la excepción. En 2007, con Zapatero, el ministro de Economía Pedro Solbes vendió un tercio de las reservas de oro del Banco de España: 133 toneladas, 4,3 millones de onzas. El argumento era que el oro «no era rentable», porque no paga intereses. Lo vendió a unos 700 dólares la onza. Hoy la onza vale más de 3700 euros, y aquellas 133 toneladas rondarían los 16.000 millones de euros… Cracks.
Y la prueba de que esas ventas masivas hacían daño: en 1999, quince bancos centrales firmaron el Washington Agreement, que en claro dice «dejemos de vender tanto». Lo reconocieron por escrito: un «basta ya» firmado contra su propia conducta anterior.
Espera, porque aquí llega el giro. Si en los 90 todos vendían, ¿qué pasó después? Lo contrario. Y lo contrario explica lo que está pasando hoy mismo.
El giro
Sigue la línea de tiempo conmigo y verás el giro.
1999: el Washington Agreement. De facto, el armisticio de una guerra de veinte años entre la Reserva Federal y el oro.
2010: los bancos centrales, que llevaban dos décadas vendiendo, se pasan de bando de golpe: de vendedores a compradores netos.
2022: el punto de inflexión de verdad. Estados Unidos congela las reservas en dólares de Rusia. Y medio mundo aprende la lección en un segundo: tus dólares pueden ser confiscados de un día para otro. Un lingote de oro, en tu posesión, en cambio, nadie lo congela.
¿Y qué hacen los bancos centrales no alineados con Washington? Lo normal, lo prudente: se pasan al oro. Le llaman desdolarización.
2022, 2023, 2024: compras récord, más de mil toneladas al año, el mayor ritmo desde 1950. China, Polonia, India, Turquía, todos comprando a la vez, como si no hubiera un mañana.
Cuéntale esto al Solbes que vendió nuestro oro, porque no «rentaba».
Y aquí el matiz, para no caer en el extremo contrario: no es elegir entre «manipulación O fundamentales». Es que las dos son válidas. Hubo manipulación a la baja, sí, y está documentada. Pero la caída del 80 al 2000 también tiene una explicación limpia: los tipos reales de Volcker. Y el «desatamiento» actual no es que «se acabó la manipulación»: es que cambiaron los incentivos, por miedo geopolítico, no por capricho. El oro dejó de ser solo granito: se volvió, además, una reserva de valor sin fronteras.
Y esa capacidad de retener valor es lo que está pasando justo ahora.
La geopolítica
Un momento. Al granito y al tipo real se les ha sumado un tercer motor, y empuja con fuerza.
El dato del presente: por primera vez desde 1996, los bancos centrales del mundo tienen más oro que bonos americanos, medido a precio de mercado: unos 4,0 billones de dólares en lingotes contra 3,9 en deuda del Tesoro. Cosa que no pasaba desde antes de que existiera Google. Y un matiz honesto: buena parte de ese cruce es porque el oro se revalorizó, no solo porque compraran más.
Y no solo lo compran. Se lo traen de vuelta a casa.
Francia, concluido a principios de 2026, vendió las 129 toneladas que guardaba en Nueva York y compró al instante un peso equivalente en Europa: hoy todo su oro está en suelo francés. Alemania todavía guarda 1.236 toneladas en la cámara de la Fed de Nueva York, y son muchos los que reclaman que haga lo mismo. Y China lleva 18 meses seguidos comprando, sin fallar ni uno.
Vamos a mirarlo como lo que es: un gesto humano. Uno deja el dinero en el banco del otro país cuando se fía de él. Lo trae de vuelta cuando deja de fiarse. No están comprando oro: están comprobando la cerradura de su propia puerta.
Y eso lleva a una pregunta incómoda. Te la dejo abierta a propósito, porque no tiene respuesta clara.
El oro físico escasea frente al oro de papel. ¿Y qué es el oro-papel? Papeles, contratos y promesas de oro que, en su mayoría, nadie llega a tocar. El mayor mercado mayorista del mundo, la LBMA — por donde pasa el 95 % del comercio de oro —, funciona con reserva fraccionaria. Según a quién le creas, hay cien o trescientas veces más oro-papel que oro físico debajo. La cifra exacta baila dependiendo de las fuentes, pero el desequilibrio es enorme.
¿Qué pasaría si todos pidieran a la vez la entrega física del metal?
Pues no lo sé. Creo que nadie lo sabe. Y es la única pregunta que de verdad importa. Porque antes de que pase algo… ya pasó una vez.
En 1933, Roosevelt confiscó el oro privado de los americanos. Lo pagó a 20,67 dólares la onza. Al año siguiente, devaluó el dólar y puso la onza a 35. Quien obedeció y entregó su oro, perdió un 41 % de lo que tenía. Quien escondió las barras en casa, conservó el valor.
No lo cuento para asustar. Lo cuento porque le da sentido al gesto: los bancos centrales de 2026 hacen lo que los americanos de 1933 no pudieron. Tener el oro en casa, antes de que pase algo.
Y ahora sí: después de todo el viaje, la pregunta con la que empezamos ya tiene respuesta. Antes de dártela, la receta, para que no tengas que fiarte de mí.
La receta
Dos comprobaciones. Dos minutos cada una.
La del plazo corto, el −0,74:
- Baja el tipo del bono americano a dos años (FRED, serie «DGS2») y réstale la inflación de Estados Unidos (FRED, serie «CPIAUCSL»).
- Baja el precio del oro (Yahoo Finance, ticker «GC=F»).
- Calcula la correlación de las dos series, mes a mes. Te sale −0,74 en los últimos 28 meses.
La del plazo largo, el Índice Savoy:
- Busca el Savoy Gold Ratio, de Equitile Investments: una onza en 1971, tres cenas en el Savoy Grill; hoy, la misma onza, catorce. Y si quieres ir más atrás, el World Gold Council tiene el poder adquisitivo histórico del oro, y Jastram («The Golden Constant») los datos de los últimos siglos.
Si en las dos cuentas te sale lo que te he contado, bien. Si te sale otra cosa, mejor todavía: me lo dices. Esa es la gracia de que se pueda comprobar.
La pregunta del principio
Volvamos a donde empezamos. ¿De qué te protege el oro?
Te protege de lo que ahora no te está atacando. Esa es la trampa del relato.
El relato te dice «inflación». El dato te dice «tipo real». El oro no te protege de que suban los precios a secas: te protege de que el bono te pague MENOS que la inflación, de los tipos reales negativos. Ahora mismo el bono te paga más: un 0,93 % real. Y por eso el oro se quedó sin quien lo mirara en 2026. La excepción manda ahora.
Pero a largo plazo, dentro de 10 o 15 años, el oro te protege de algo más profundo: de que tu dinero desaparezca o se derrita. De la degradación del papel. De que un gobierno confisque tus dólares de un día para otro. Ahí el granito sigue siendo granito.
¿Y qué hacemos con esto? Depende del plazo en el que pienses.
Si tu oro es cobertura de largo plazo, igual que el mío, la pregunta de 2026 no es «¿sube la inflación?». Es «¿me está pagando el bono más que la inflación?». Hoy sí. Y eso le da en contra al precio del oro a corto plazo.
Así que no debemos perseguir la caída ni poner más dinero en oro mientras el bono pague más que la inflación. Mantenemos el núcleo intacto. Porque no quiero que el oro suba el año que viene: quiero que, dentro de 10 o 15 años, mi dinero siga valiendo.
Cuando el tipo real pare de subir, reevalúo. El núcleo se queda; el peso se modula.
El oro tuvo veinte años malos y nadie te garantiza que no vuelvan. Lo que sabemos, porque los datos nos lo dicen, es que las dos fuerzas del mapa siguen aplicando y modulando su valor en tiempo real.
El relato te dirá «inflación». El dato te dirá «tipo real». Y el Savoy te recordará que a largo plazo no estás comprando un porcentaje… estás comprando una defensa para no derretir tus ahorros como cubito de hielo.
Estás comprando una negativa a desaparecer.