Bitcoin, ¿por qué tiene valor? (1/3)
⏱️ 14 min de lectura · 2.750 palabras (tablas incluidas)
Por qué algo sin banco, sin CEO y sin balance puede tener valor
El domingo 15 de agosto de 1971, por la noche, Richard Nixon cerró la ventanilla del oro. A traición, sin avisar.
Hasta ese día, los bancos centrales de medio mundo podían presentarse con sus dólares y llevarse oro a 35 dólares la onza. A precio fijo. Palabra de gobierno.
Nixon salió en televisión, dijo que se acabó, y el dólar dejó de estar respaldado por el metal. Lo hizo en domingo, con los mercados cerrados, entre dos capítulos de vaqueros. Un presidente que te quita el oro por la tele, entre dos tiroteos del Oeste. Ese es su retrato entero.
Desde entonces, los bancos centrales pueden crear dinero casi sin límite. Nadie les reclama el oro, porque la ventanilla ya no existe.
Cincuenta y pico años después, alguien intentó construir lo contrario: un dinero sin ventanilla que cerrar. Se llama Bitcoin. Y si trabajas en finanzas de las de toda la vida, tu primera reacción es sana: «esto no tiene emisor, no tiene balance, no tiene flujos de caja que descontar. ¿De dónde sale el precio?»
Yo empecé por ahí. Y ni siquiera llegué por el camino noble: me trajeron los perps, los contratos perpetuos, apuestas con palanca sobre el precio y sin fecha de vencimiento. Quería operar en corto (apostar a que baja) de forma fácil y barata, y me lo ponían a un clic. Tradeé, vaya si tradeé. Y me fue mal. Me liquidaron: el exchange, la casa donde compras y vendes cripto, no me llegó a cerrar la posición pero las veces que me "cazaron" los stops me dio mucho que pensar. Te ven claramente.
Lo que no esperaba es lo que vino después. Me puse a leer para entender por qué había perdido y acabé entendiendo por qué existe. Y dejé de apostar. Hoy es una base importante de mi ahorro, de esas que se dejan quietas. Hodler nos llaman.No hubo epifanía. Hubo lectura. Hubo estudio.
Así que sí, no te líes: «¿de dónde sale el valor?» es la pregunta correcta, y tiene respuesta. No viene de la informática, sino de la economía de siempre: la que explica por qué el oro, las conchas o el tabaco han sido dinero sin que nadie lo decretara. Vamos argumento por argumento. Venga.
1. El dinero nunca ha necesitado un jefe
Durante siglos se ha dado por hecho que el dinero lo crea el Estado. Carl Menger pensaba otra cosa. Era un austríaco de bigote y barba espesos, de retrato de funcionario del imperio, y antes de profesor fue periodista económico: se pasaba el día anotando precios y fijándose en qué aceptaba la gente y qué rechazaba. De tanto mirar, dejó escrito en 1892 Menger, «On the Origins of Money», 1892 que el dinero no lo inventa nadie: surge solo, como solución práctica a un problema muy antiguo. Ese apunte explica el dinero mejor que media facultad.
Imagina una economía de trueque. Tú tienes patatas y necesitas zapatos. Pero el zapatero no quiere patatas: quiere pescado. Tarde o temprano, la gente empieza a aceptar no lo que necesita en ese momento, sino lo que sabe que cualquiera aceptará después. Ese objeto, el que todo el mundo quiere porque es fácil de intercambiar, se convierte en dinero. Nadie lo vota. Nadie lo decreta. Gana por ser el más práctico.
Y ojo, que aquí hay una trampa de vocabulario: dinero y moneda no son lo mismo. El dinero es una función: lo que la gente acepta para cambiar cosas, guardar valor y ponerles precio. La moneda es un objeto que emite un Estado: el euro, el peso, el dólar. Suelen coincidir, pero no tienen por qué. Piensa en un argentino que cobra en pesos pero ahorra en dólares porque se fía más: el peso es su moneda, el dólar es su dinero. Tabaco, conchas, oro: dinero sin ser moneda de nadie. Bitcoin aspira a eso mismo.
La analista Lyn Alden lo resume con una imagen muy útil en su libro Broken Money Lyn Alden, Broken Money: el dinero, en el fondo, es un libro de cuentas compartido. Conchas, monedas de plata, billetes... son soportes distintos para anotar quién tiene derecho a qué. Y el problema de siempre ha sido el mismo: alguien tiene que llevar ese libro. Y quien lo lleva, tarde o temprano, siente la tentación de «ajustar» las cuentas a su favor.
Imprimir más dinero, básicamente. Quédate con este concepto.
Casi todas las desgracias monetarias (una inflación, una confiscación, una moneda que muere) las causa quién lleva el libro. Cambia el siglo y el soporte... y el problema sigue.
Bitcoin es, ni más ni menos, un libro de cuentas público que llevan todos a la vez. Nadie, por su cuenta, puede alterarlo en secreto. Lo describió un documento técnico, el whitepaper whitepaper de Bitcoin, y lo puso en marcha en 2009 alguien que firmaba como Satoshi Nakamoto... y que desapareció sin dejar rastro. Ni se sabe si es una persona o un grupo. Y eso, que suena a novela de espías, es justo lo que hace que funcione: no hay un jefe al que presionar, sobornar o detener.
¿Y quién vigila que nadie hace trampas? Todos. Decenas de miles de ordenadores repartidos por el mundo (los nodos) guardan una copia entera del libro y rechazan cualquier apunte que incumpla las reglas. Sin jefe, pero con vigilantes por todas partes.
Falta una pieza. Para que nadie falsifique entradas gratis, anotar algo nuevo tiene que costar algo real: energía. Eso es la minería, la Prueba de Trabajo o Proof-of-Work: ordenadores que gastan electricidad compitiendo por anotar el siguiente bloque de operaciones. Como falsificar moneda exige comprar una imprenta y tinta especial, no un clic de ratón.
Y aquí está el giro más jodido de digerir: la ausencia de jefe no es un defecto. Es la gran ventaja. Nadie puede decidir un día imprimir más. Nadie puede confiscar el libro completo.
2. El dinero que no se puede diluir
Volvamos a Nixon, porque lo que hizo aquella noche lo notas tú hoy cada mes. Con la ventanilla del oro cerrada, el dinero se crea casi sin freno. Y eso tiene dos efectos muy concretos.
Primero: ahorrar en el banco hace que tu dinero pierda poder adquisitivo poco a poco. Guardarlo quieto es perder en silencio. Eso empuja a cada vez más gente a meter su pasta en bolsa o en ladrillo, no por convicción, sino por pura defensa.
Segundo: el dinero nuevo no llega igual a todos. Se llama Efecto Cantillon Cantillon, Essai sur la nature du commerce en général, por Richard Cantillon, banquero irlandés del siglo XVIII. Un tipo con ojo: se dice que vendió sus acciones de la burbuja del Mississippi, la de John Law en París, justo antes del suelo. De él no se conserva ningún retrato seguro, y su final tampoco ayuda. Murió en 1734 en un incendio en su casa de Londres. Según una versión, lo mató un cocinero despedido que robó y prendió fuego para tapar el crimen. Según otra, el muerto no era él: fingió su muerte y desapareció con la fortuna. Nunca se aclaró. Dejó un solo libro, con una puntería que asusta.
Su idea, con una imagen. Abren un grifo en la plaza del pueblo. Los primeros de la cola llenan la garrafa con el agua a precio normal. Pero cada garrafa empuja un poquito los precios hacia arriba, y cuando te toca a ti, todo ha subido ya. Con el dinero nuevo igual: llega primero a quien está cerca del grifo (bancos, grandes empresas, gobierno), que compra a precios de ayer. Cuando te llega tu parte, ¿qué precio no ha subido ya? Spoiler: casi ninguno.
Bitcoin no es una apuesta, sino lo contrario: un sitio donde ahorrar sabiendo exactamente cuántas unidades existirán siempre. No hace falta creer en nadie. Solo revisar el código: en 2140 habrá 21 millones de bitcoins, ni uno más. No está en un decreto que se pueda cambiar. Está tallado en granito. De Porriño, si quieres.
La historia que circula es cómoda e interesada: es una burbuja, un timo, dinero de frikis o cryptobros. El dato que nadie repite: tiene un tope escrito en el código que lleva diecisiete años sin romperse.
### La tabla que resume todo esto
| Propiedad | Dinero fiduciario (el que decreta el Estado) | Oro físico | Bitcoin |
|---|---|---|---|
| Escasez | Ninguna, se crea a voluntad | Alta, pero crece un 1,5-2 % al año | Total: 21 millones fijados por código |
| Fácil de verificar | Necesita bancos y sistemas | Difícil, requiere análisis técnico | Cualquiera lo comprueba gratis con un nodo |
| Fácil de mover | Bien en digital, mal en físico | Muy mal: pesa y hay que asegurarlo | Total: se mueve por todo el mundo en minutos |
| Se puede dividir | Hasta el céntimo | Mal para importes pequeños | Hasta 100 millones de partes por bitcoin (los satoshis) |
| Aguanta el tiempo | Depende de que el país no colapse | Prácticamente eterno | Depende de que la red siga viva (ver más abajo) |
| Difícil de confiscar | Nula: se puede congelar una cuenta | Depende: en banco o ETF (fondo que cotiza en bolsa), fácil Orden Ejecutiva 6102, 1933; en mano propia, difícil | Total si lo guardas tú mismo |
Un matiz en esa última fila: la comparación real no es «oro contra Bitcoin», sino «activo custodiado por un tercero» contra «activo en autocustodia», o sea, guardado por ti con tus propias claves. El oro en casa es, en la práctica, casi tan difícil de confiscar como un bitcoin en tu propia clave. La diferencia está en la portabilidad: mover oro sin que nadie se entere es mucho más difícil que mover una clave memorizada en tu cabeza.
### Un punto que merece honestidad: ¿y si la red deja de existir?
Decir que Bitcoin «aguanta el tiempo» porque es información pura suena bien, pero es una perogrullada: cualquier cosa aguanta mientras exista el soporte que la sostiene. La pregunta de verdad es otra: ¿qué probabilidad hay de que la red deje de funcionar o se debilite gravemente?
El oro lleva unos 5.000 años siendo valorado como reserva de riqueza. Bitcoin lleva apenas 17. Es una diferencia de dos órdenes de magnitud que no se puede ignorar solo porque el diseño técnico sea sólido. Los riesgos reales de continuidad son, entre otros: que la seguridad de la red (el hash rate, la potencia de cálculo total que la protege) caiga por debajo de un umbral que la haga vulnerable a un ataque; que aparezca un avance como la computación cuántica, capaz de romper su criptografía antes de que la red migre a algo resistente; o que una coordinación regulatoria global (no un país, sino la mayoría de las grandes economías a la vez) le corte el acceso a los exchanges y a las rampas fiat-cripto, las puertas por las que el dinero normal entra y sale de Bitcoin, de forma sostenida.
Y sin embargo, hay una diferencia de fondo entre Bitcoin y cualquier otra cosa que «aguanta su soporte». El oro, una casa, un banco: todos tienen un sitio físico. El soporte de Bitcoin es un libro de cuentas que no está en ningún sitio, porque está copiado a la vez en decenas de miles de máquinas repartidas por el planeta. No hay un edificio que asaltar, ni un servidor que apagar, ni un cajón con los papeles. Para cerrar ese libro tendrías que encontrarlas todas a la vez... y están en países que no se ponen de acuerdo ni para fijar la hora. Es un libro que nadie puede cerrar, porque nadie lo controla totalmente.
Dicho esto, esos 17 años tienen contexto: es lo que ha tardado en pasar de no tener precio, a mover más de un billón de dólares, sin tocar su regla de emisión ni una vez. El hash rate ha tenido baches, como cuando China prohibió la minería, pero ha acabado volviendo a máximos, pese a hackeos de exchanges y varios «obituarios» prematuros de comunicadores que dicen periódicamente que se va a cero... ningún riesgo es descartable. Pero tampoco hay que tratarlos como más probables de lo que sugiere el historial.
### Cuando ya no hace falta un territorio para tener algo tuyo
Hay un ángulo más, casi filosófico. El jurista Álvaro D. María señala en La filosofía de Bitcoin Álvaro D. María, La filosofía de Bitcoin que nuestra propiedad nunca ha sido del todo nuestra: existe dentro del territorio de un Estado que, en una crisis, puede intervenirla o requisarla. Y no hace falta imaginar un apocalipsis. ¿Conoces algún casco histórico donde el ayuntamiento te dice de qué color puedes pintar la fachada? ¿O una expropiación forzosa para pasar una carretera por donde tenías el salón? Cuando te dicen hasta el color de tu casa, la palabra «dueño» merece una reflexión profunda.
Piensa en todo lo que puedes tocar con las manos. Tu casa "vive" en un territorio, con su escritura, su registro y su juez. El oro de la caja fuerte vive en un sitio, y si un Estado se empeña, acaba sabiendo dónde. Un depósito bancario vive en la base de datos de un banco, y se congela con un clic. Todo lo que tienes estaba anclado a un lugar... y a una autoridad que manda en ese lugar.
Tu clave no. Tu clave no vive en ningún sitio. Son doce o veinticuatro palabras que puedes llevar en la cabeza. No hay nada que allanar ni requisar, ni a nadie a quien obligar a entregarlas, porque nadie más las tiene. Bitcoin es la primera vez que «ser dueño de algo» no depende de estar en un sitio concreto, sino de conocer una clave. Y lo que no vive en ningún sitio, no se puede confiscar. Depende de ti.
3. El reloj que nadie puede adelantar: el halving
En cualquier materia prima normal, si sube el precio, se produce más, y eso frena la subida. En Bitcoin no puede pasar.
Cada dos semanas, la red ajusta automáticamente lo difícil que es minar, para que salga un bloque nuevo cada diez minutos, da igual cuánta gente se ponga. Y cada cuatro años, aproximadamente, el condenado reloj corta a la mitad la recompensa que reciben los mineros por cada bloque. Es el famoso halving: «partir por la mitad».
| Momento | Fecha | Recompensa por bloque | Inflación anual aprox. |
|---|---|---|---|
| Inicio (2009) | 3 ene 2009 | 50 BTC | — |
| 1.er halving | nov 2012 | 25 BTC | ~12,5 % |
| 2.º halving | jul 2016 | 12,5 BTC | ~4,1 % |
| 3.er halving | may 2020 | 6,25 BTC | ~1,8 % |
| 4.º halving | abr 2024 | 3,125 BTC | ~0,85 % |
| 5.º halving (previsto) | ~2028 | 1,5625 BTC | ~0,42 % |
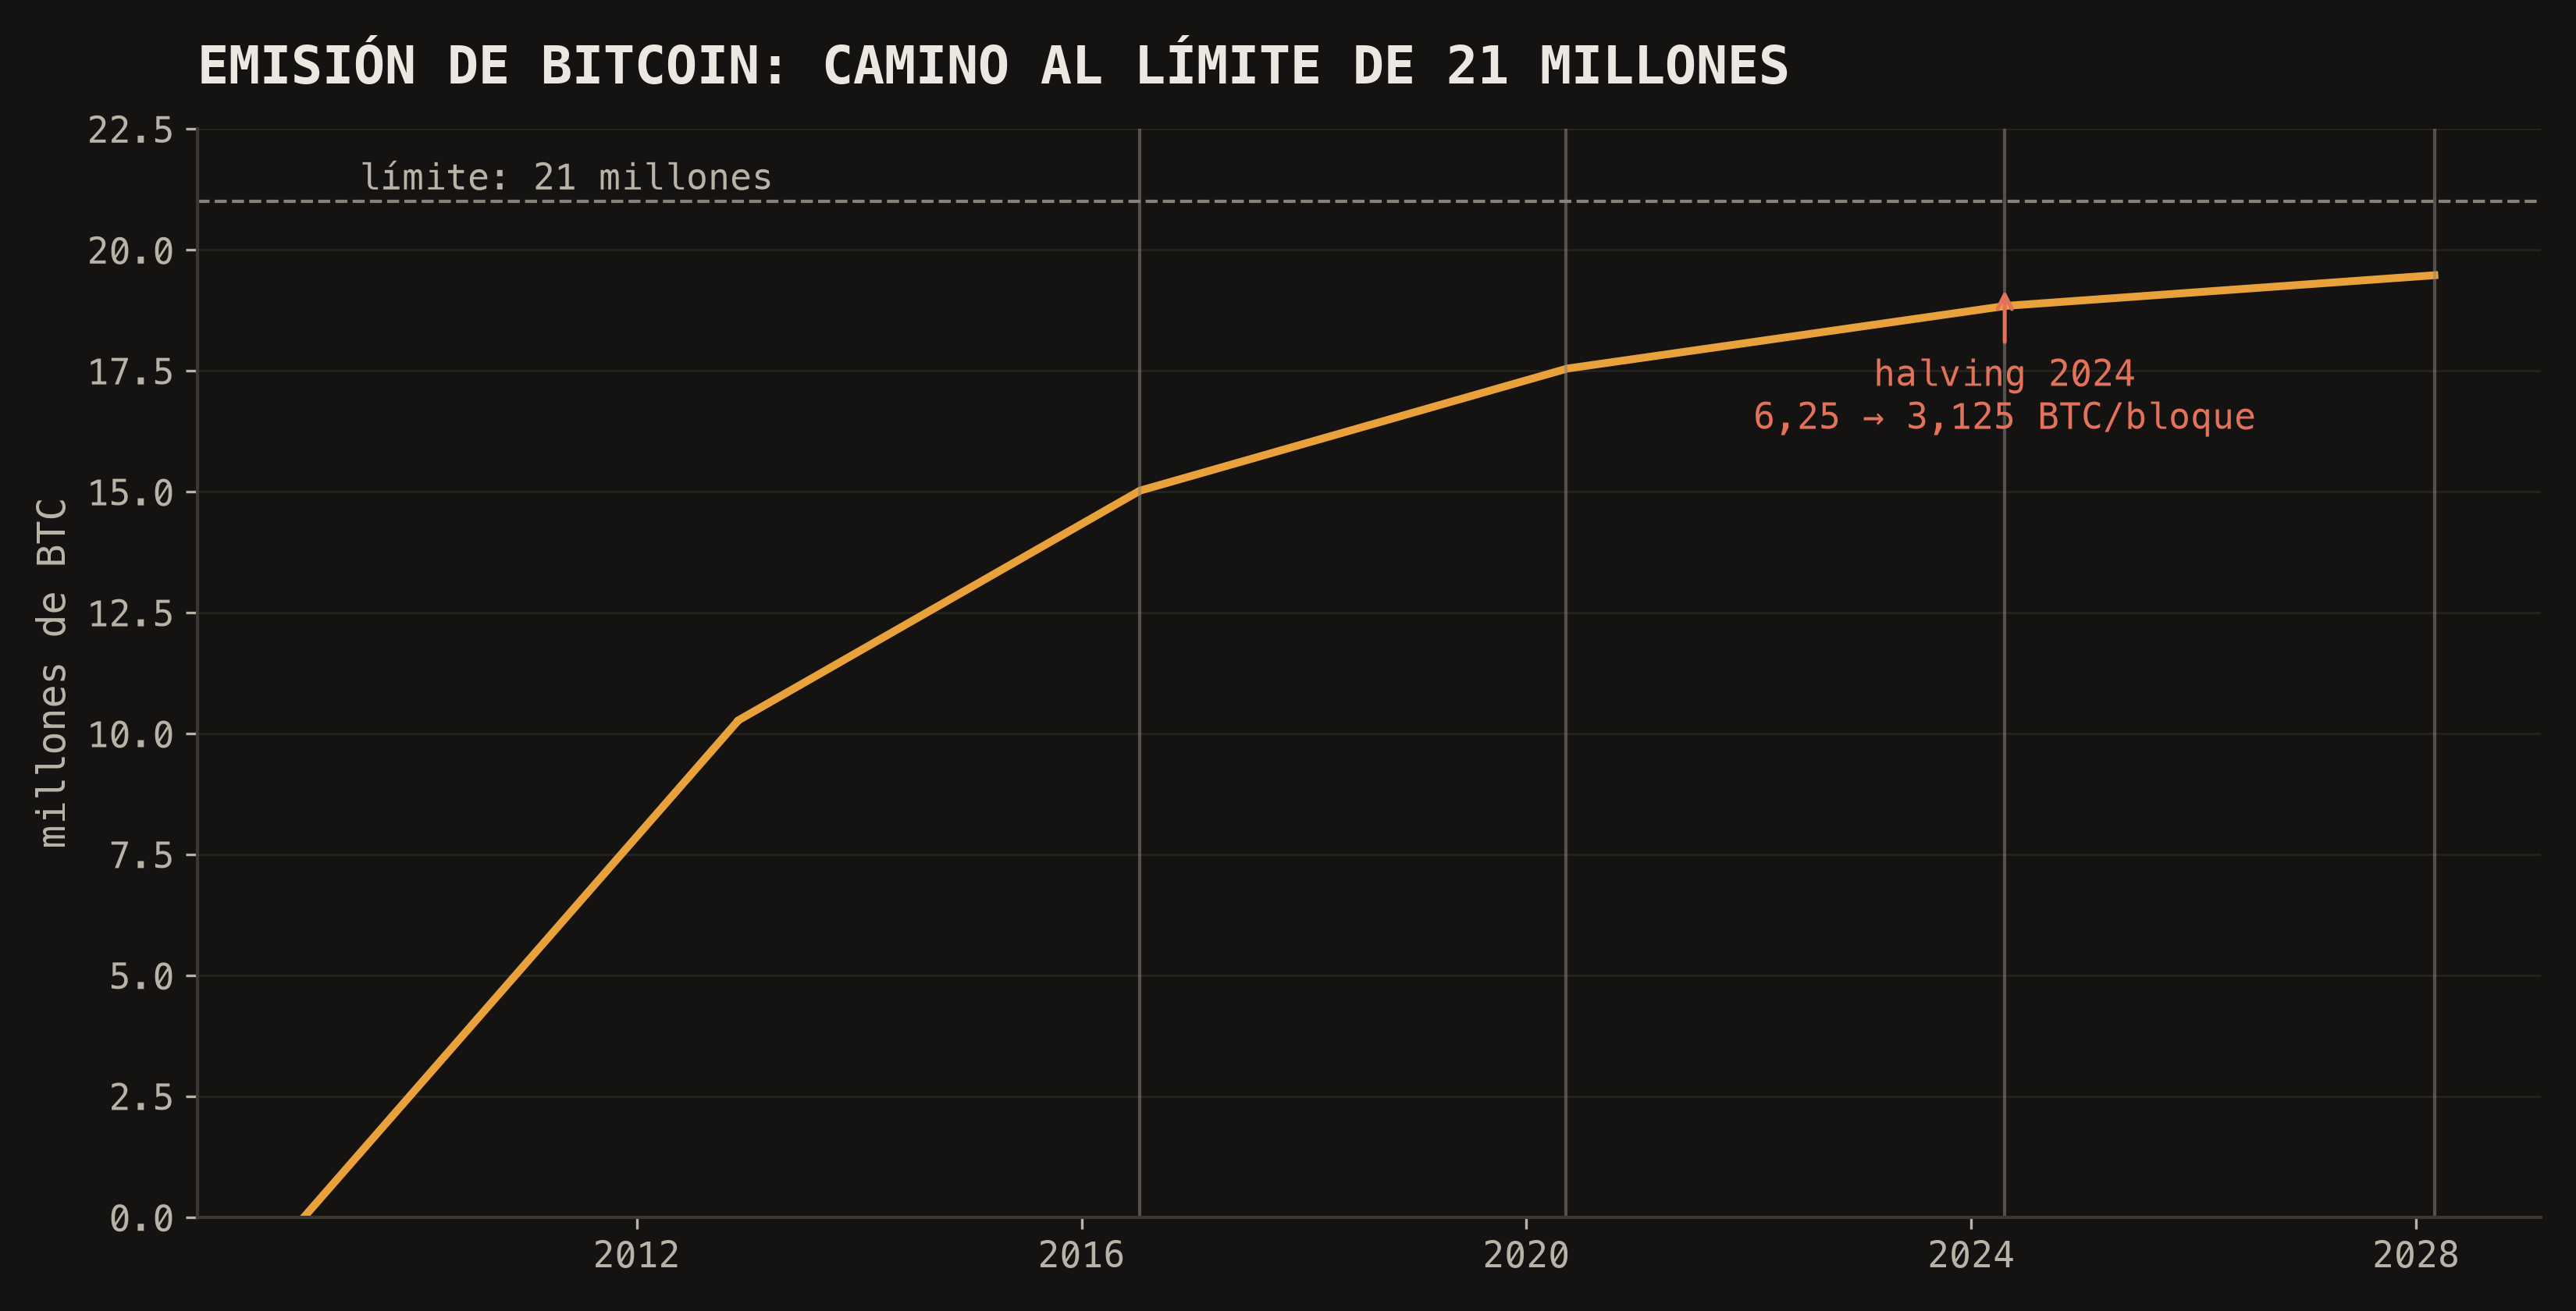
Hacia 2140 se habrán minado los 21 millones y no se creará ni un bitcoin más.
¿Por qué importa? Los mineros necesitan vender parte de lo que ganan para pagar la luz y el hardware: son vendedores casi obligados. Cada halving reduce a la mitad esa venta. Si la demanda se mantiene, hay menos bitcoin recién creado esperando comprador, y eso empuja al alza. Sin magia: menos oferta nueva, misma cola de compradores.
Pero con una advertencia: el halving es público. Se sabe desde 2009, con fecha aproximada y todo, y un mercado que sabe lo que viene lo va metiendo en el precio con años de antelación (lo que se llama descontarlo). No es un botón que pulsas un día y el precio sube. Es una cuenta que el mercado ya hizo antes que tú. El halving no garantiza una subida: garantiza que la oferta nueva se parte por la mitad. Lo demás depende de quién quiera comprar.
Así que aquí está la oferta, y es de las pocas cosas en este mundo que se pueden leer en un código y no en un discurso: 21 millones, ni uno más, con un reloj que nadie puede adelantar.
Rígida. Cierta. Programada.
Un libro de cuentas que nadie lleva solo, escrito en granito que nadie puede borrar, y que nadie puede cerrar. Eso es, en el fondo, todo el argumento.
Y como aquí no nos fiamos ni de mí, una semilla para que lo compruebes tú esta tarde. El tope y el ritmo del halving no están en una declaración: están en el código, abierto en GitHub código fuente de Bitcoin en GitHub. Busca dónde dice cuántos bitcoins se crean por bloque y cuándo se parten a la mitad. Luego abre un explorador de bloques, mempool.space por ejemplo mempool.space, y cuenta: cuántos bloques lleva, cuánto tarda cada uno, cuánto cobra el minero. No me creas. Compruébalo. No hace falta ser ingeniero; hacen falta curiosidad y diez minutos. La receta completa, con fuentes y pasos, la dejo para la segunda parte.
Y entonces llega la pregunta que no cuadra. Si la oferta es tan predecible... ¿por qué el precio se mueve como una montaña rusa?
Eso lo dejamos para la segunda parte. Porque la respuesta no está en la oferta. Está en el otro lado de la ecuación.
Busca los datos, no el relato.