Bitcoin, ¿por qué se mueve tanto? (2/3): el amortiguador que no existe
⏱️ 12 min de lectura · 2.350 palabras
Viernes, 10 de octubre de 2025. Las 23:15 en la España peninsular.
Un colega apaga la luz de la mesilla. Tiene algo de bitcoin. No mucho: el «algo, por si acaso» de toda la vida. Se duerme tranquilo.
Mientras duerme, pasa esto. En cuarenta minutos se cierran a la fuerza casi 7.000 millones de dólares en apuestas hechas con dinero prestado. Solo a las 23:15, en un único minuto, 3.200 millones. CoinGecko, «October 10 crypto crash explained» (datos de Coinglass)
Un minuto.
Sábado por la mañana. Abre Binance. La vela del viernes ha cerrado con un −7 %. CryptoTicker, historial de caídas La mira. Se frota los ojos. La vuelve a mirar. Busca el titular que lo explique y encuentra uno sobre aranceles de Trump a China.
Aranceles. Que cojones! Nadie había tocado una sola línea del código de Bitcoin esa noche. Ni un cambio de reglas, ni un fallo, ni un hackeo. Y aun así, el 7 % de lo suyo se había esfumado mientras roncaba.
Esa es la pregunta que se hace todo el que se asoma a esto por primera vez, y seguramente la que la tienes tú en la cabeza... ¿por qué se mueve tanto?
La respuesta fácil es «porque es una burbuja». Cómoda, rotunda y vacía: no explica por qué cae un 7 % un viernes por la noche con el código intacto. La respuesta de verdad tiene que ver con una pieza que le falta a Bitcoin. Y para apreciar lo que significa esa ausencia, antes hay que ver qué pasa cuando la pieza sobra.
El botón
Mayo de 2022. Un proyecto llamado Terra tenía una moneda «estable», UST, que prometía valer siempre un dólar. Y tenía una hermana, LUNA, con una función concreta: si UST se desviaba del dólar, el sistema imprimía LUNA para comprar UST y devolverlo a su sitio.
Un botón de emergencia. Escrito en el código, a la vista de todos.
Piensa en lo que significa. Es pagar una deuda imprimiendo en casa los billetes con los que la pagas. El primer fajo funciona. Pero cada billete nuevo vale un poco menos que el anterior, así que para pagar lo mismo hace falta imprimir más. Y al imprimir más, valen todavía menos.
Eso es una espiral. Y en mayo de 2022, UST perdió el dólar.
Alguien pulsó el botón.
En tres días, la oferta de LUNA pasó de unos 340 millones de tokens a más de 6,5 billones. The Block
Tres días.
El precio, que semanas antes superaba los 119 dólares, acabó en una fracción de céntimo. Se evaporaron cerca de 40.000 millones de dólares en menos de una semana y la red tuvo que detenerse. CryptoTicker, historial de caídas
No fue un hackeo. No fue un fallo técnico. El mecanismo funcionó exactamente como estaba diseñado.
Detrás estaba Do Kwon, un coreano joven que tuiteaba amenazas y paridas a cualquiera que dudase de su moneda, con la seguridad de quien se cree más listo que el mercado. Lo detuvieron en Montenegro en 2023 con un pasaporte falso. Lo extraditaron a Estados Unidos en diciembre de 2024 y en diciembre de 2025 lo condenaron a 15 años en Nueva York. Departamento de Justicia de EEUU
El hombre que vendía una moneda que jamás se movería de un dólar. Ni su pasaporte era lo que decía ser.
Medio año después, otra cara y el mismo pecado. Sam Bankman-Fried, el chaval del pelo alborotado y los pantalones cortos que jugaba a Counter Strike durante las llamadas con inversores, convenció a medio sector de que FTX era un sitio serio. Luego resultó que el dinero de los clientes no estaba donde decía. Condenado por fraude. Departamento de Justicia de EEUU El 9 de noviembre de 2022 Bitcoin se dejó un 14,3 % en un solo día. CryptoTicker, historial de caídas
Y el código de Bitcoin, otra vez, intacto.
Ahora, el dato que mata. No es un número: es un contraste.
Con Terra Luna había un equipo con el botón de imprimir. Llegó la emergencia y lo pulsaron cuando hizo falta.
Con FTX había un señor con las llaves de la caja. Llegó la emergencia y las usó para lo que no tocaba.
Con Bitcoin no hay botón. Ni señor, ni fundación, ni reunión de urgencia a las tres de la madrugada. Son 21 millones, ni uno más, y ninguna persona ni empresa puede decidir mañana que sean 22.
LUNA era plastilina con instrucciones de uso: «aprieta si hay problemas». Bitcoin es granito de Porriño. No se reescribe en caliente.
Y aquí viene lo curioso. Esa misma rigidez que impide que Bitcoin se rompa como LUNA es la que hace que se zarandee tanto. Una cosa viene con la otra.
Naranjas, y un amortiguador que falta
Hagamos la cuenta con algo que se puede tocar.
Mercado de naranjas. Se pone de moda el zumo recién exprimido y sube la demanda. El precio sube. El agricultor lo ve, planta mas naranjos. Tarda, sí, pero llegan más naranjas y el precio se enfría. Bueno...en Europa le mandariamos que arrancase los naranjos y traeriamos las naranjas de Marruecos...pero eso da para otro artículo. Si ocurre lo contrario y es la kombucha lo de moda, se arrancan árboles, y punto. Si se produce menos, el precio deja de caer. En los dos sentidos, la oferta responde. Es un amortiguador: se come parte del golpe.
En Bitcoin no hay naranjos.
No hay forma de plantar más bitcoins, suba lo que suba el precio. Si sube el precio, llegarán más mineros, claro; pero cada diez minutos sale la misma cantidad de bitcoins nuevos, haya cien mineros o un millón. Más gente cavando, pero la misma pepita para repartir.
Sin amortiguador.
Así que cuando de pronto mucha gente quiere comprar, o mucha quiere vender, el golpe entero va a un único sitio: el precio. Es como llevar una furgoneta sin suspensión por una pista forestal. La pista no es peor que la de otros coches, pero lo notas todo en la espalda. Aquí, la espalda es el precio.
Una opinión mía, que no es dato: el euro y el dólar parecen más calmados porque sí tienen amortiguador, un banco central que compra deuda y mueve los tipos. El golpe no desaparece, se aplaza, y la factura llega después en forma de inflación o de crisis. En Bitcoin el golpe llega en directo.
Y el dato de hoy. La volatilidad mide cuánto se zarandea un precio en un año normal; más número, más zarandeo. Hoy la de Bitcoin ronda el 37 %, ya a la altura de Nvidia (~37 %) y por debajo de Tesla (~45 %)… aunque el oro, con ~29 %, sigue siendo más tranquilo. (volatilidad realizada: cálculo propio sobre cierres diarios de yfinance/FRED)
Más tranquilo que antes. No tranquilo.
¿Por qué sigue moviéndose así? Vijay Boyapati, un australiano que dejó Google para dedicarse a pensar en dinero, lo explica con etapas. Ninguna moneda nace adulta: primero es una curiosidad de coleccionistas, luego una reserva de valor, después un medio de pago y al final una unidad de cuenta. Bitcoin está en la segunda. La gente todavía está calculando cuánto vale. Vijay Boyapati, «The Bullish Case for Bitcoin»
Y un activo que aún está calculando su precio se zarandea. Es lo que tiene no haber nacido adulto.
La cascada de las tres de la mañana
Falta la otra mitad. Un amortiguador que falta explica que el golpe se note. No explica que sea un martillazo. Para eso hace falta un acelerador, y se llama apalancamiento.
Apalancarse es pedir prestado para apostar más fuerte. Cifras redondas, de ilustración: pones 1.000 euros, el exchange te presta 9.000 y apuestas con 10.000. Si el precio sube un 10 %, ganas 1.000 y duplicas lo tuyo. Si baja un 10 %, chao a tus 1.000 . Y el exchange no espera a que te lo pienses: te cierra la apuesta él solo, vendiendo lo que tienes, al precio que haya.
Eso es una liquidación. Fíjate en la palabra clave: no decides tú ni cuándo ni a cuánto. Decide una regla automática.
Ahora imagina la lonja a las tres de la madrugada. Subasta de pescado. A esa hora hay veinte compradores, los que hay. Un vendedor normal, si no le gusta el precio, se lleva la furgoneta y vuelve mañana. Puede esperar.
Ahora imagina que mil pescadores han dejado un robot a cargo: «si baja de tal precio, vende lo que sea». Baja un poco. Saltan los robots de los más endeudados. Mil cajas sin dueño caen de golpe sobre veinte compradores, que solo pagan menos. El precio baja más. Salta la siguiente línea. Saltan los robots de los que estaban un poco menos endeudados. Cada venta empuja el precio. Y cada empujón dispara la siguiente venta.
Nadie está decidiendo vender. Nadie está comprando por convicción. Es una máquina de rebajas con pilas.
Eso fue el 10 de octubre. Unos 19.000 millones de dólares liquidados en 24 horas, más de 1,6 millones de cuentas arrasadas, y el récord anterior en un solo día rondaba los 2.000 millones. Coinglass; DataWallet, «October 10 crypto crash explained»
Nueve veces.
El relato te dice: «el mundo huyó de Bitcoin en pánico». El dato resl te dice: unos 16.700 de esos 19.000 millones eran apuestas a la subida hechas a pufo, el 87 %. Coinglass Lo que cayó fue un mercado apalancado, no un ahorro asustado.
Ahí tienes el mecanismo entero. Sin amortiguador de oferta, el precio lo absorbe todo. Con deuda de por medio, lo absorbe de golpe y a ciegas.
Por eso cae tan fuerte. Y por eso, a veces, rebota igual de fuerte: cuando se acaban los robots, vuelve a mandar el que compra de verdad.
La escalera
Sigue la línea de tiempo conmigo. Un ciclo de Bitcoin es siempre la misma película: sube la fiesta, llega el pico, alguien apaga la música. Lo que cambia es el título y la altura de la caída. Y esa repetición es el argumento.
2011: −94 %. Mercado de patio de colegio: sin regulación, sin liquidez, y con Mt.Gox dando ya el primer susto. CryptoTicker, historial de caídas Un activo que pierde 94 de cada 100 dólares suele pasar de las portadas a la hemeroteca.
Este se quedó.
2013: −85 %. Llegan los primeros exchanges internacionales serios. En 2014 se hunde Mt.Gox, el más grande de su época, y se lleva por delante la fe de media comunidad.
Serios, decían.
2017: −83 %. Aterrizan los derivados regulados del CME y Cboe. «Ahora sí es cosa de mayores.» Perdieron 83 de cada 100.
Cosa de mayores.
2021: −77 %. Las empresas cotizadas lo meten en su balance. El 8 de noviembre de 2021, el techo: 67.567 dólares. El 21 de noviembre de 2022, el suelo: 15.787. Por el camino, Terra y FTX, los dos de antes. CryptoTicker, historial de caídas
¿Y el que compró justo en el techo? Ese eres tú, o soy yo, o el cuñado. A eso se le llama tener ojo... pero al revés.
2025-26: −53 %. Esta vez hay ETF al contado de BlackRock y Fidelity. Misma película, cartel nuevo. El techo fue de 124.753 dólares el 6 de octubre de 2025; el suelo, 58.559 dólares el 30 de junio de 2026. CryptoTicker, historial de caídas
Esta sigue en cartel. La cifra puede cambiar.
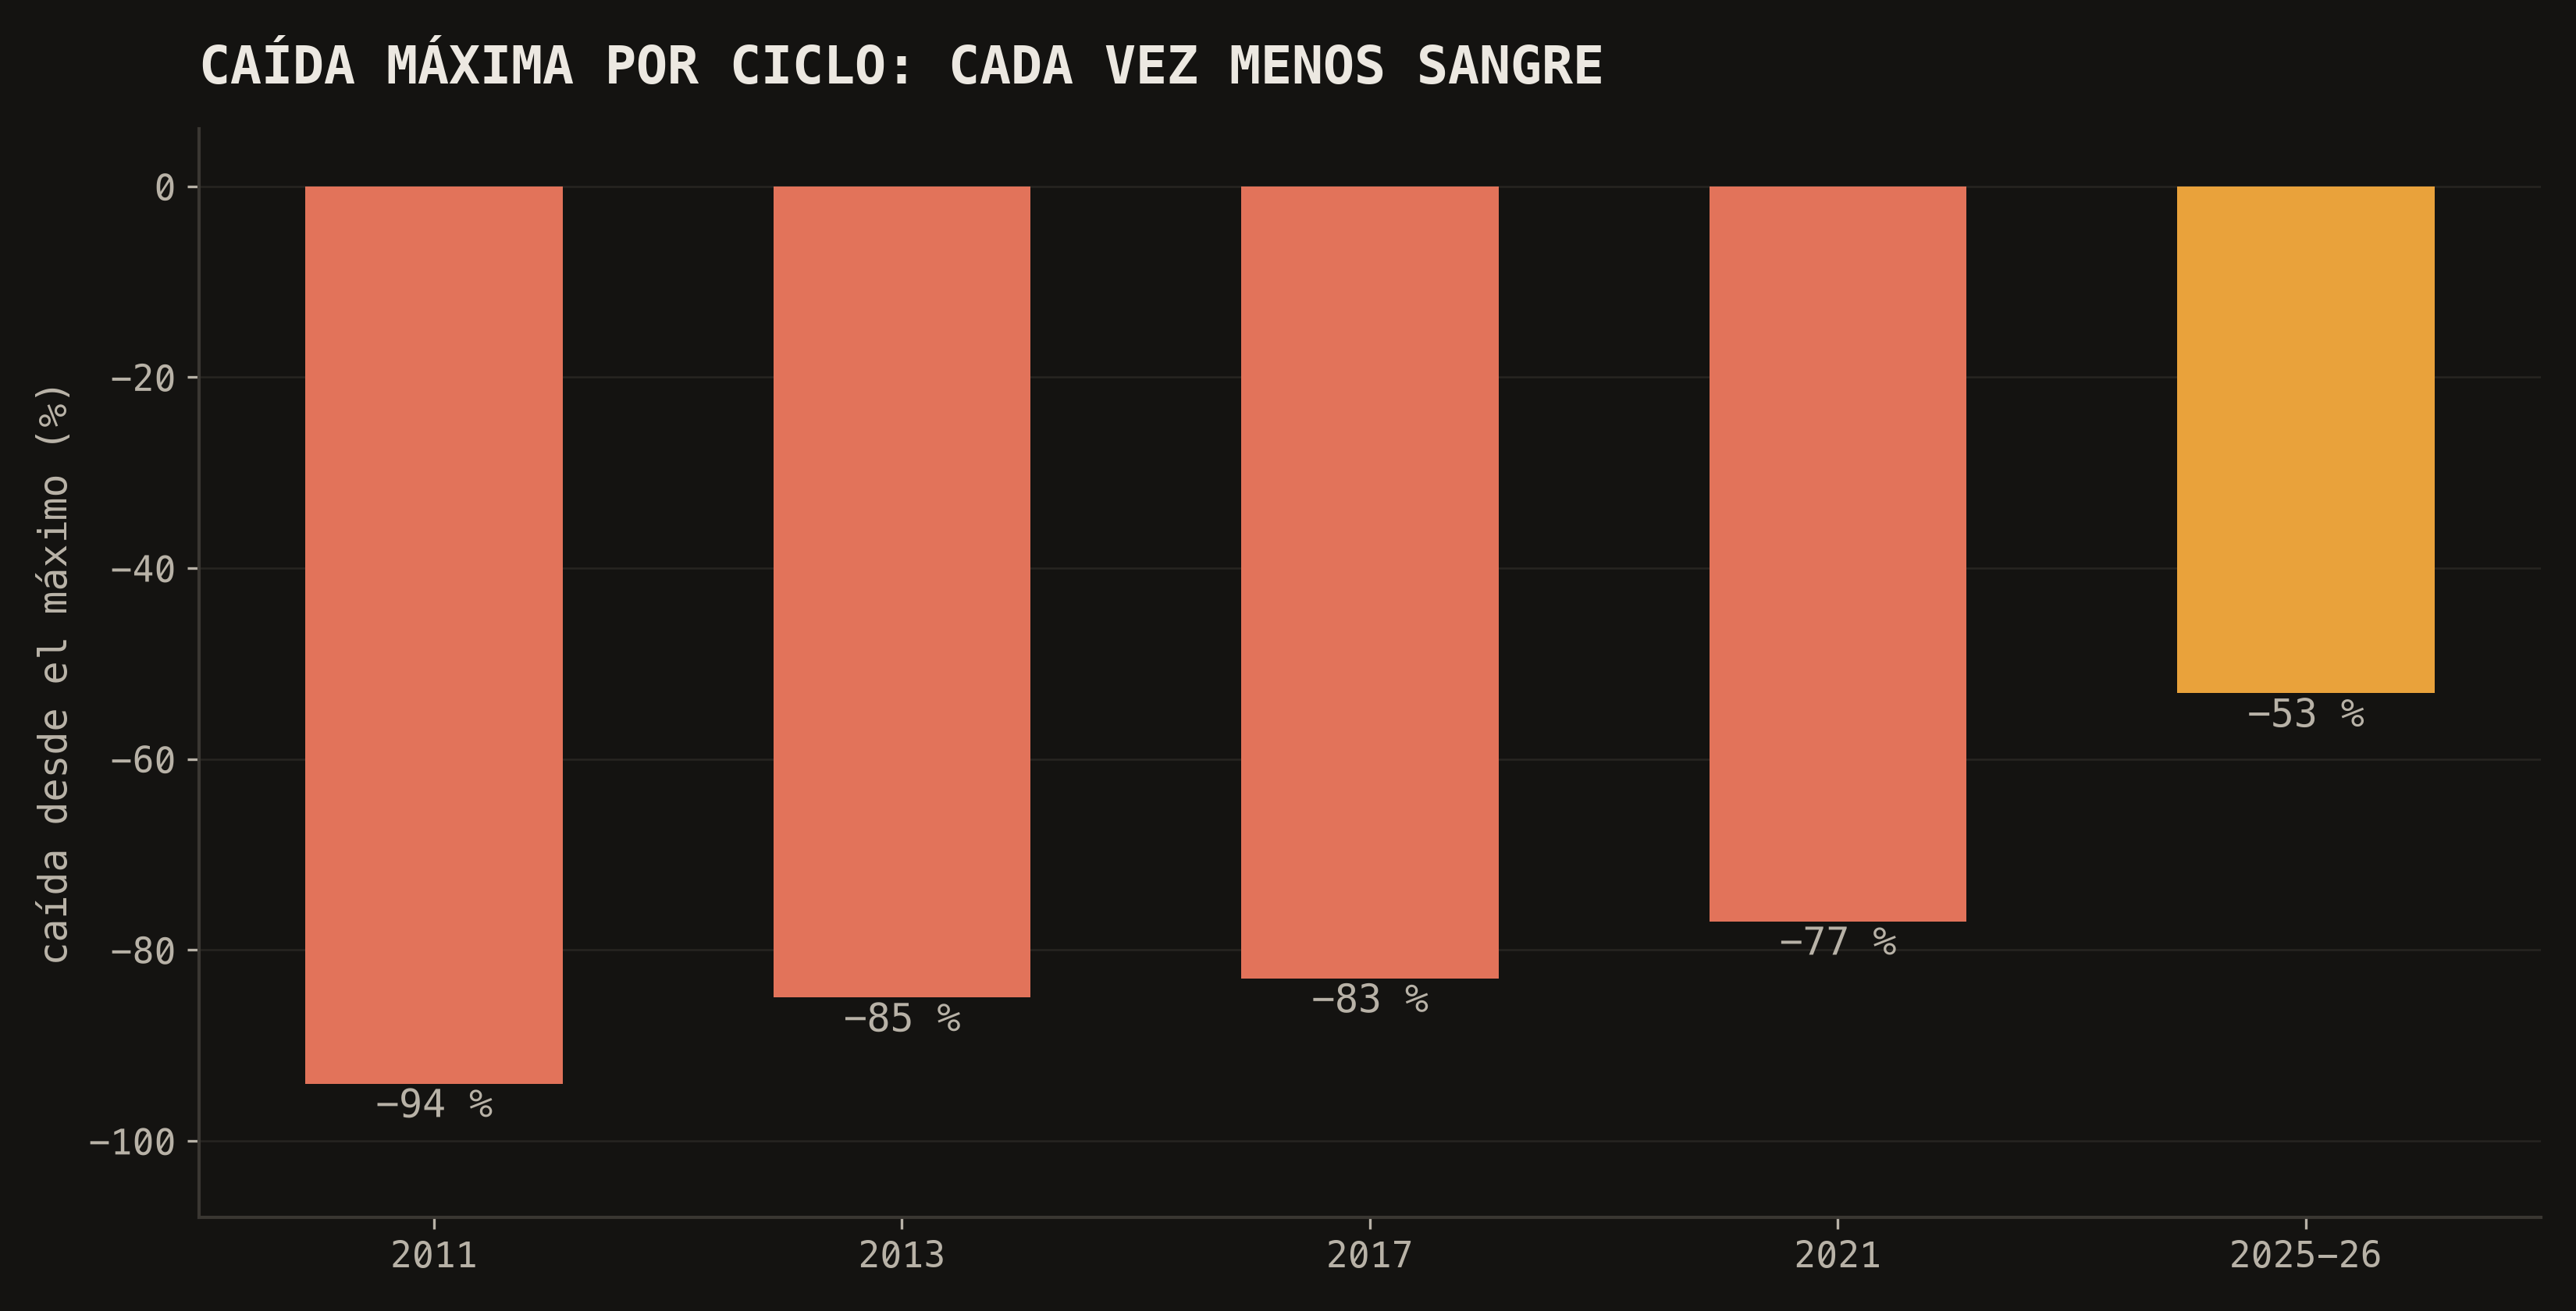
Mira la escalera entera. Cinco veces, la misma película. Y cada vez, un poco menos de sangre. Cada ciclo, menos volátil que el anterior: esa es la tendencia de fondo, y es de lo poco que no se discute.
El maximalista medio ve esa escalera y ve una escalera al cielo: «cada caída es una oportunidad de compra». Tiene su parte de razón. También es el único cliente del mundo que celebra que su producto entre en rebajas la semana siguiente de comprarlo a precio normal.
Quién está al otro lado
Si la oferta no se mueve, el precio lo fija quien compra y quien vende. Así que toca mirar quién es. Cuatro tribus.
Los hodlers. Compran y no venden. Con orgullo. Suele citarse que más del 80 % del bitcoin lleva mucho tiempo sin moverse. Y aquí hay una trampa deliciosa: dentro de ese 80 % hay bitcoin que no se mueve porque nadie recuerda la contraseña. Claves olvidadas, discos duros tirados. Chainalysis estima entre 3 y 4 millones de BTC perdidos, el 17-19 % del total. Chainalysis Réstalos y los hodlers de convicción real rondan el 60-65 %.
Desde fuera, convicción y olvido son idénticos: un monedero que no se mueve. Y alguno, no lo dudes, es las dos cosas.
Los traders de derivados, los «perps». Los que pusieron la gasolina del viernes. Apalancados, apuestan a horas, no a años. Son responsables de buena parte del ruido diario y de esos titulares de «Bitcoin se desploma un 8 %» que en realidad cuentan una cascada, no un ahorro vendiendo. A este perfil lo conozco bien: llegué por ahí. Es una máquina de ruido que te hace sentir que estás haciendo algo. No es invertir. Es otra cosa.
Los mineros. Los únicos vendedores estructurales: producen bitcoin nuevo y tienen que venderlo para pagar la electricidad y las máquinas. Con la fe no se paga el kilovatio.
Los institucionales. El perfil que más ha cambiado el terreno desde que existen los ETF al contado, que permiten comprar sin tocar una clave. Harvard Management Company, con unos 57.000 millones de dólares, tiene como mayor posición cotizada declarada el ETF de BlackRock (IBIT), por encima de Microsoft, tras triplicarla en un trimestre. 13-F de Harvard Management Company, SEC/EDGAR Es el 0,78 % de su patrimonio. Señal, sí. Conversión, no.
¿Y compran con otra cabeza? Mira un último dato. Una correlación va de −1 a 1: con 1, dos activos se mueven siempre a la vez; con 0, cada uno va a lo suyo. Bitcoin con el Nasdaq estuvo casi en 0 de 2011 a 2019. En marzo de 2020 y durante 2022, subió a 0,6-0,8. FRED (Nasdaq) y yfinance (BTC-USD) Cuando el pánico es de liquidez, todo el mundo vende lo mismo.
Aun así, el reparto cambia con cada ciclo: menos fiesta de apalancados, más gente con horizonte de años. Eso explica por qué la caída máxima baja. No por qué desaparece.
Lo que queda por preguntar
Volvamos a mi amigo. Si mañana pregunta otra vez qué pasó aquella noche, ya tiene respuesta. Bitcoin no cambió. Cambió el mundo, y el precio, sin amortiguador, absorbió el golpe entero. Luego un puñado de apuestas con deuda lo convirtieron en cascada.
Esa es una mitad de la historia: la que explica el vaivén.
Queda la otra. Un código que nadie puede reescribir, una oferta que nadie puede imprimir, un botón que no existe. Suena a fortaleza. Y sin embargo hay gente seria, con dinero y con cabeza, que sigue sin fiarse.
Si es tan difícil de hackear, ¿por qué da miedo? Esa es la otra pregunta.
---